
El desarrollo de las empresas de tecnología financiera (fintech) está abriendo nuevas posibilidades para el sistema financiero boliviano. La incorporación de un marco regulatorio específico y la aparición de nuevos modelos de negocio plantean oportunidades para diversificar las alternativas de financiamiento, mejorar el acceso a liquidez y responder a las necesidades del sector empresarial.
Sin embargo, el crecimiento de esta industria también enfrenta desafíos relacionados con el acceso a capital, la gestión de riesgos, la regulación y la construcción de alianzas con las entidades financieras tradicionales.
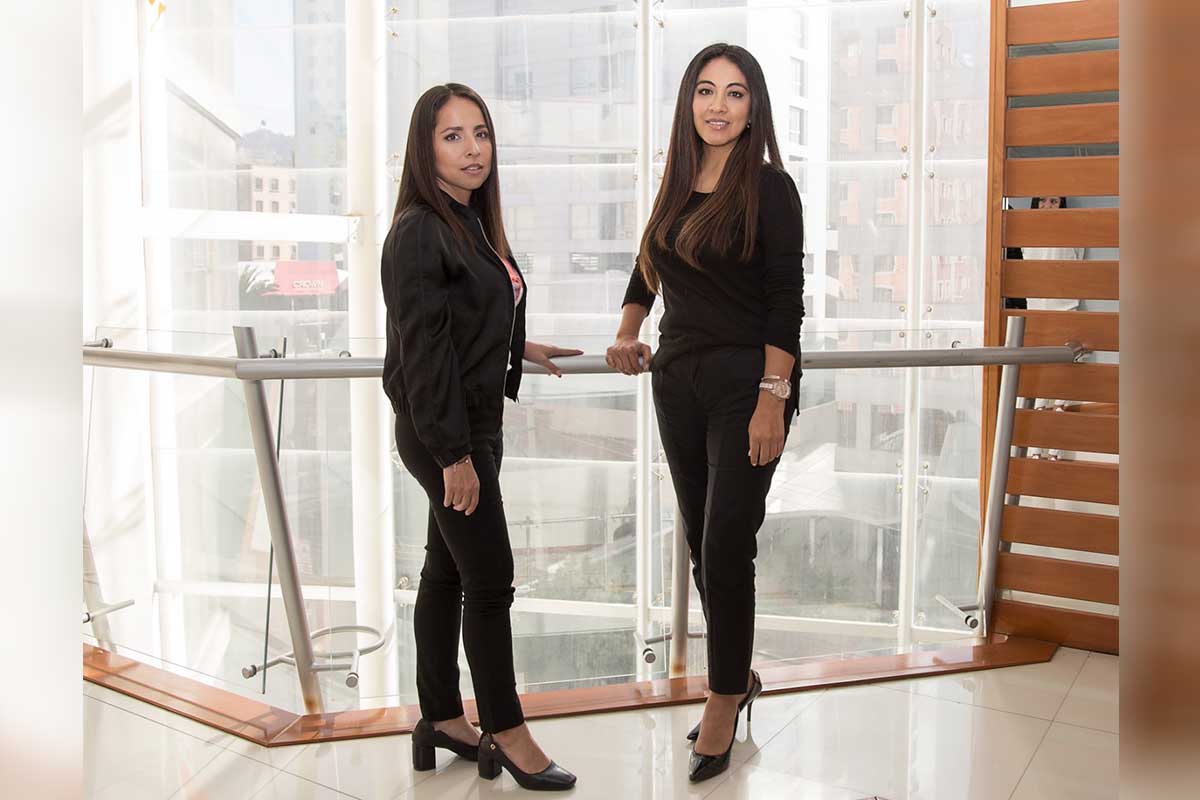
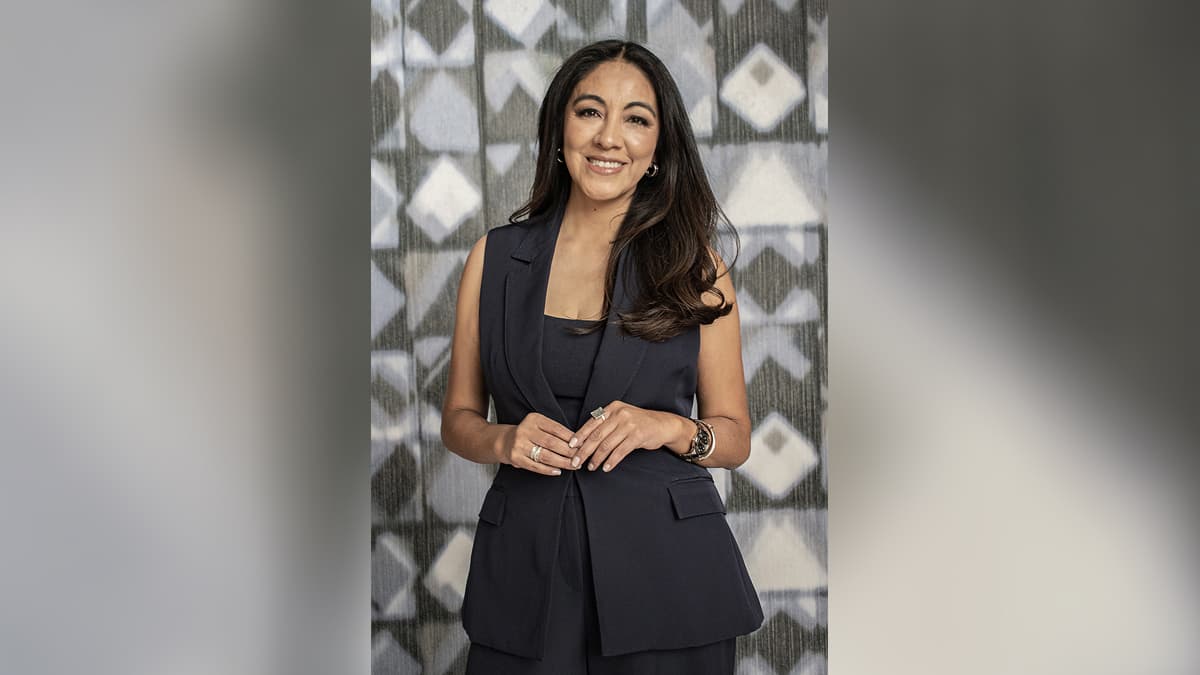
En este contexto, Tatiana Flores, CEO de Taspri, comparte su visión sobre la evolución del sector, la importancia de las nuevas alternativas de financiamiento y las condiciones necesarias para fortalecer el ecosistema fintech en Bolivia.
¿Cómo nace Taspri y qué necesidad identificaron en el mercado boliviano para desarrollar esta solución?
Taspri nace de una paradoja del mundo empresarial. Las empresas que tienen ventas efectivas, clientes y oportunidades de crecimiento, pero no cuentan con liquidez suficiente porque sus pagos se realizan a 30, 60 o incluso 90 días.
Identificamos que era posible utilizar la tecnología para transformar esas obligaciones comerciales en oportunidades de financiamiento, conectando a empresas e inversionistas mediante una plataforma digital.
Nuestra apuesta fue desarrollar desde Bolivia un modelo financiero diferente, capaz de responder a las necesidades reales del sector empresarial productivo.
¿Por qué es tan importante la liquidez para las pequeñas y medianas empresas?
Porque una empresa puede ser rentable y, al mismo tiempo, enfrentar dificultades financieras. Tener ventas no significa necesariamente disponer de efectivo para pagar proveedores, comprar materia prima o aceptar nuevos contratos.
En Bolivia, donde las PYME tienen un papel fundamental en la actividad económica, necesitamos alternativas de financiamiento que comprendan sus ciclos comerciales.
La liquidez no solamente permite que una empresa sobreviva; determina su capacidad de crecer.
¿Por qué en Bolivia todavía no operan fintech que otorguen préstamos de manera directa a usuarios, como sucede en muchos países del mundo?
La principal explicación está en cómo ha evolucionado nuestro sistema financiero y en el marco regulatorio bajo el cual se desarrolló.
Bolivia tiene una trayectoria importante en microfinanzas y acceso al crédito, pero históricamente hemos concentrado la actividad crediticia en las entidades de intermediación financiera tradicionales.
Recién en 2025 se aprobó una regulación que reconoce a las fintech y contempla, entre otras categorías, las plataformas de financiamiento. En la actualidad a nivel B2P hay dos ETF de préstamos que están aplicando a la categoría de financiamiento y a nivel B2B esta Taspri.
Para prestar dinero digitalmente no basta con desarrollar una aplicación. Necesitamos fuentes de fondeo, mecanismos de evaluación crediticia, tecnología y capacidad de administrar el riesgo.
¿Qué ventajas ofrece esta alternativa frente a los mecanismos tradicionales de financiamiento?
Nuestra principal diferencia es que incorporamos el valor de las relaciones comerciales como una oportunidad de financiamiento.
No hay un colateral exigible, la única condición es que exista una venta efectiva respaldada en una factura y que el comprador valide esa cuenta por pagar. Nuestro enfoque de evaluación son las operaciones, clientes y flujos futuros de pago.
Esto permite ofrecer alternativas más alineadas con las necesidades de capital de trabajo de las PYME, complementando los servicios del sistema financiero tradicional.
Recibe las noticias más relevantes por WhatsApp
¿Qué papel cumple la tecnología en el modelo de negocio de Taspri?
La tecnología es el corazón de Taspri. Nos permite integrar procesos de evaluación, validación comercial, gestión de riesgos, financiamiento y seguimiento de operaciones.
Pero para nosotros la innovación va más allá de digitalizar servicios existentes. Significa desarrollar nuevas formas de conectar información, capital y empresas.
Estamos evolucionando hacia una infraestructura financiera interoperable, con nuevas capacidades de integración y una visión que incorpora el registro digital de derechos de crédito y, a futuro, tecnologías como blockchain y tokenización.
La verdadera innovación no está en tener una aplicación, sino en cambiar la manera de hacer las cosas.
Taspri se convirtió en la primera Fintech boliviana en obtener el Certificado de Adecuación de ASFI. ¿Qué representa este reconocimiento para la empresa?
Es un hito importante para Taspri y para el ecosistema Fintech boliviano. En enero de 2026 nos convertimos en la primera Empresa de Tecnología Financiera en obtener el Certificado de Adecuación de ASFI.
Este avance demuestra que desde Bolivia podemos desarrollar modelos financieros innovadores dentro de un marco regulatorio.
Actualmente continuamos avanzando en nuestro proceso de adecuación y en el Entorno Controlado de Pruebas, con el objetivo de obtener nuestra Licencia de Funcionamiento, sujeto a la evaluación de ASFI.
Más que un reconocimiento, representa la responsabilidad de contribuir a construir una nueva generación de servicios financieros.
¿Qué mensaje transmite este avance al ecosistema Fintech y a los usuarios de servicios financieros?
Que Bolivia está entrando en una nueva etapa de innovación financiera.
La regulación permite generar condiciones para que nuevos modelos de negocio se desarrollen con mayor confianza y responsabilidad.
Creo que el siguiente gran desafío será construir un ecosistema donde Fintech, bancos, aseguradoras e inversionistas colaboren y compartan capacidades.
El futuro financiero no dependerá de una sola institución, sino de nuestra capacidad de conectar soluciones.
En un sector donde la confianza es fundamental, ¿cómo trabaja Taspri para garantizar transparencia y seguridad en sus operaciones?
Nuestro modelo combina tecnología, evaluación de riesgos y procesos de validación de las obligaciones comerciales que respaldan las operaciones.
Además, hemos incorporado mecanismos de cobertura de riesgo crediticio mediante una alianza con Alianza Seguros, un hito para las Fintech y el sector asegurador.
Estamos fortaleciendo permanentemente nuestra infraestructura tecnológica, seguridad de la información y gobierno corporativo.
Entendemos que la innovación financiera debe estar acompañada de controles sólidos e información transparente para empresas e inversionistas.
¿Qué impacto esperan generar en las PYME y en el crecimiento de las empresas bolivianas?
Nuestro impacto ya comienza a reflejarse en resultados. Hemos administrado más de Bs.40M en operaciones acumuladas, y aproximadamente el 80% de nuestra cartera está vinculada al sector productivo.
Son recursos que contribuyen a financiar actividades empresariales, fortalecer proveedores y dinamizar cadenas productivas y de suministro.
Nuestra aspiración es ampliar este alcance y permitir que más PYME accedan a financiamiento oportuno para aprovechar oportunidades que, de otra manera, podrían perder.
¿Cuáles son los principales desafíos para consolidar el ecosistema fintech en Bolivia?
El primero es la evolución regulatoria. Necesitamos seguir desarrollando marcos que permitan incorporar nuevos modelos de negocio que ya están transformando los mercados internacionales. La regulación debe proteger al usuario, pero también permitir que la innovación evolucione.
El segundo es el acceso a capital. Las fintech necesitan inversión para desarrollar tecnología y crecer.
El tercer desafío es la colaboración. Creo que debemos superar la idea de que las fintech vienen necesariamente a competir con los bancos. Tenemos capacidades complementarias. Las entidades tradicionales tienen experiencia, recursos y una importante infraestructura financiera; las fintech aportamos especialización, tecnología y nuevos modelos de negocio.
Para mí, el desafío más importante es que la innovación financiera no se quede solamente en facilitar pagos o digitalizar servicios que ya existen. Tenemos que utilizarla para ampliar el mercado financiero y llegar a personas y empresas que todavía enfrentan barreras de acceso.
Bolivia no necesita simplemente más aplicaciones financieras. Necesita un ecosistema capaz de conectar tecnología, capital y oportunidades.
Taspri también representa un emprendimiento liderado por una mujer en el sector tecnológico y financiero. ¿Qué ha significado para ti asumir este desafío?
Después de más de veinte años vinculada al sistema financiero, emprender Taspri significó pasar de conocer sus estructuras a atreverme a transformarlas.
Ha sido un proceso de aprendizaje, decisiones complejas y mucha convicción. Construir una Fintech exige combinar conocimiento financiero, tecnología, gestión de riesgos y visión empresarial.
Como mujer, me interesa demostrar que podemos liderar empresas tecnológicas, movilizar capital y participar activamente en el diseño del futuro financiero.
Aspiro a que el liderazgo femenino en tecnología y finanzas deje de ser una excepción y se convierta en algo natural.