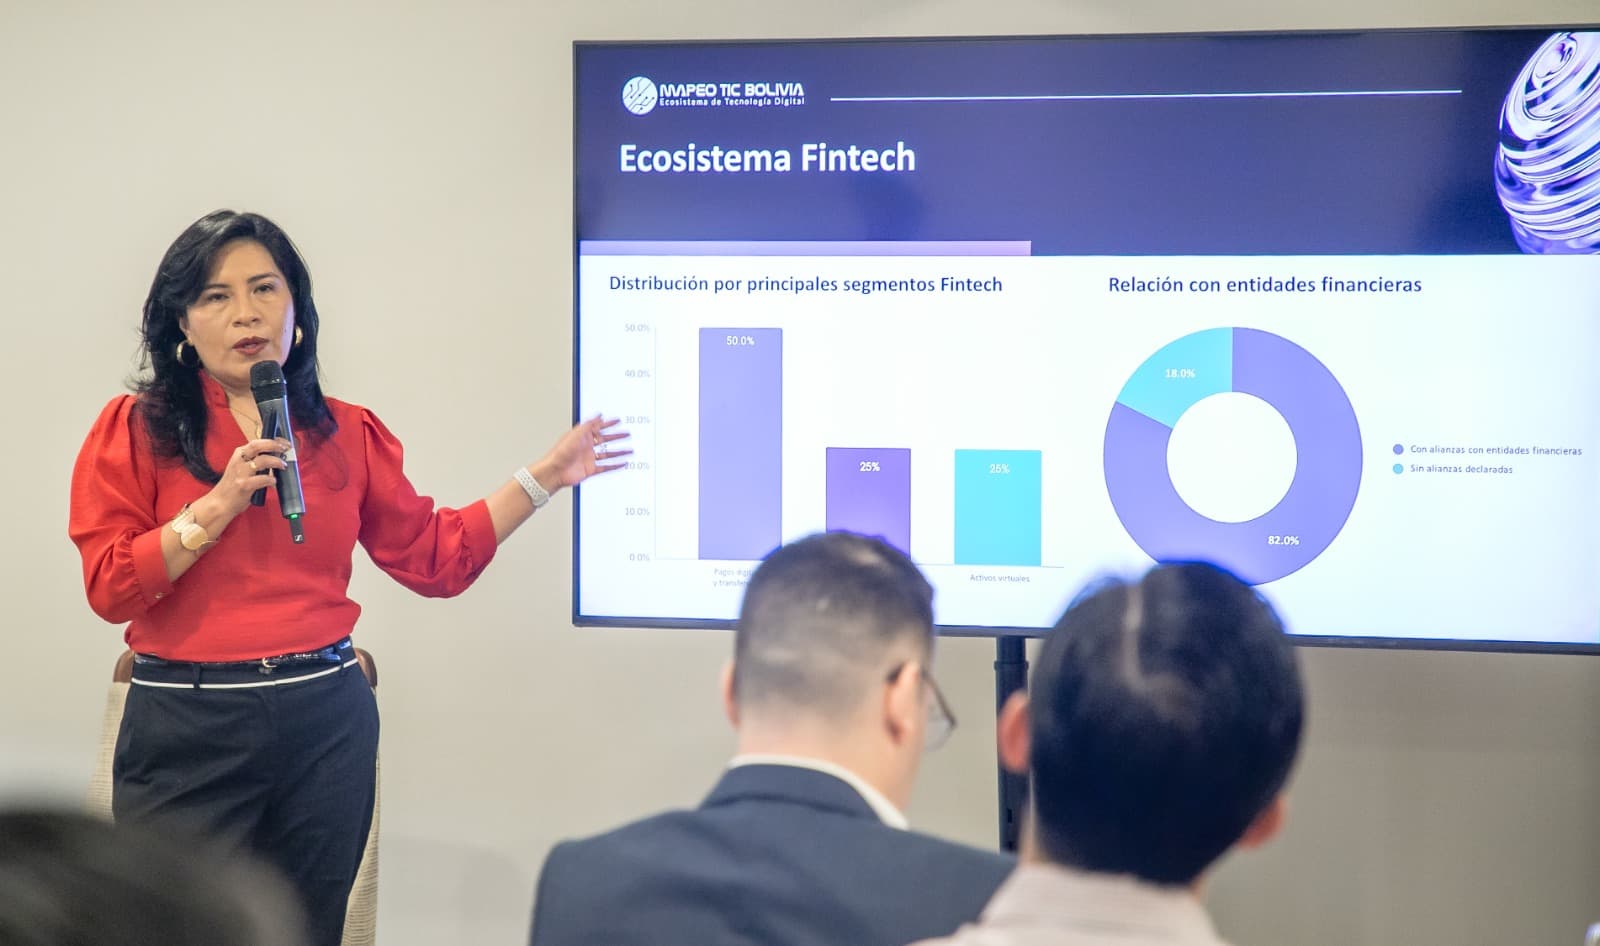

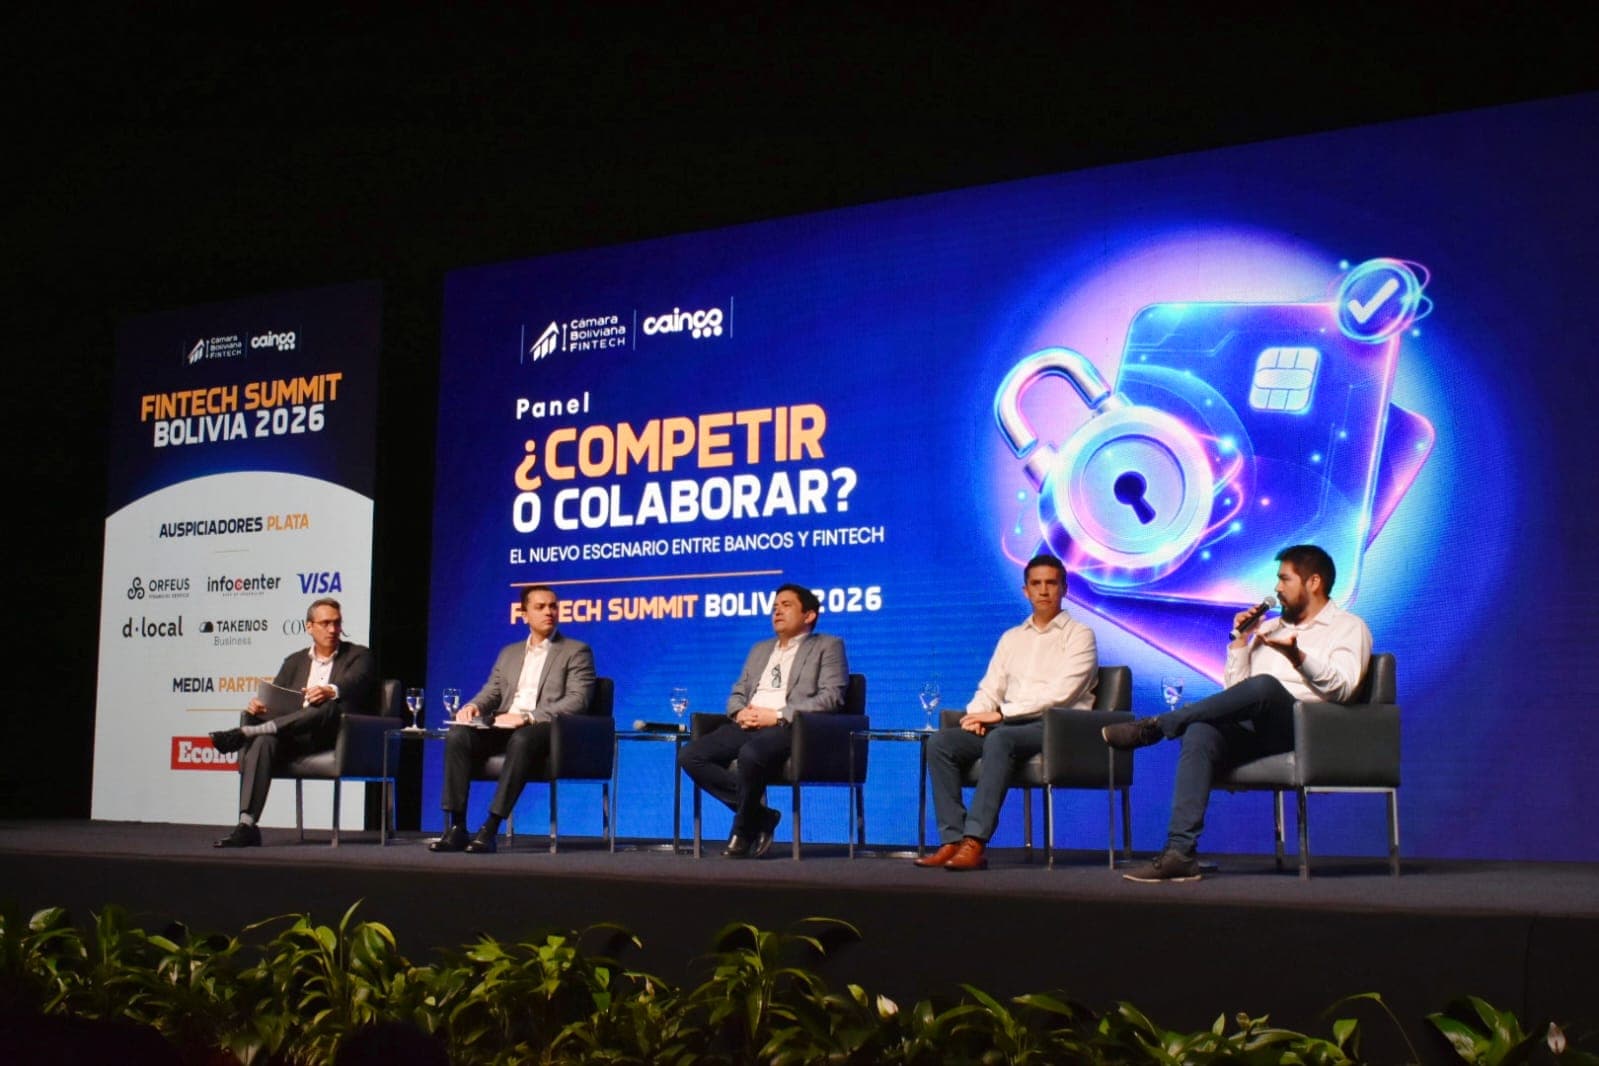
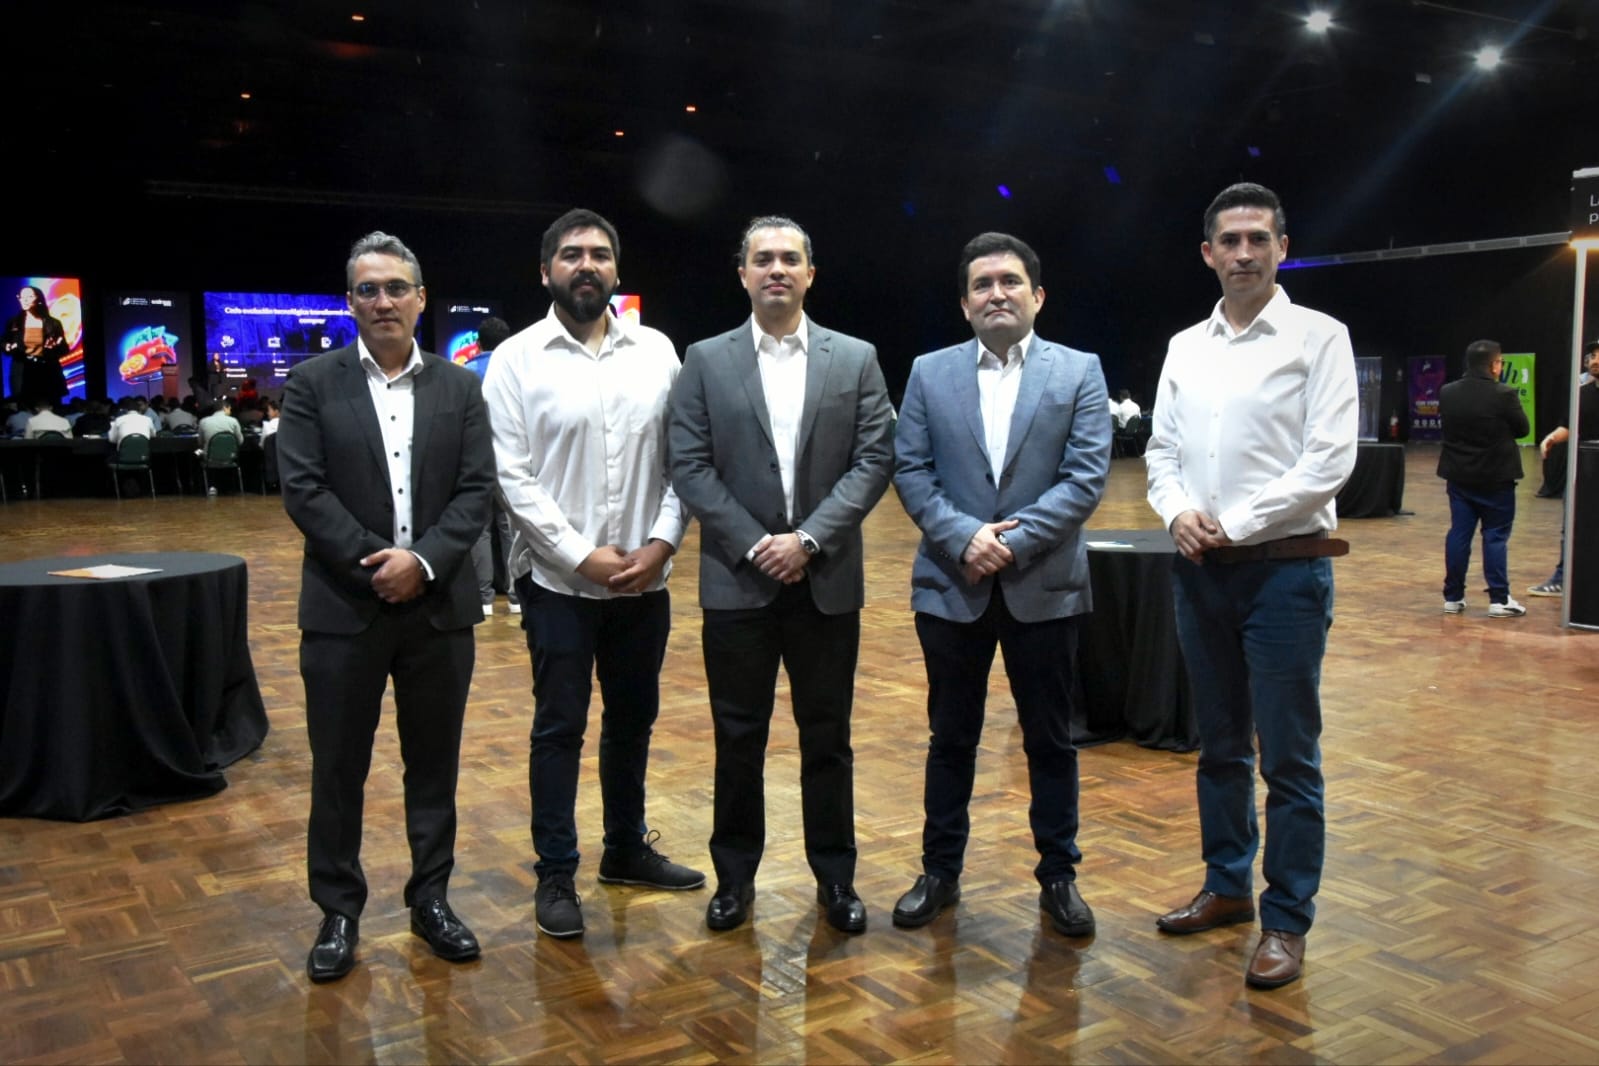
En el marco del Foro Fintech Summit Bolivia, representantes de entidades financieras y empresas tecnológicas analizaron los cambios que atraviesa el ecosistema financiero y las oportunidades que surgen de su integración. Mientras los bancos aportan infraestructura, respaldo y experiencia regulatoria, las fintechs incorporan agilidad e innovación para desarrollar nuevos servicios. El desafío está en combinar esas capacidades sin descuidar la seguridad y la protección de los usuarios.
De la competencia a la colaboración
La relación entre bancos y fintechs comienza a perfilarse como una alianza para ampliar el alcance de los servicios financieros. Julio Mariscal, gerente de negocios de MC4, sostuvo que la convivencia entre ambos sectores es fundamental para desarrollar propuestas de valor dirigidas tanto a los clientes bancarios como a nuevos usuarios. En su criterio, las soluciones de ambas partes dinamizan el ecosistema y permiten responder a distintas necesidades.
Mariscal también señaló que el usuario no necesariamente identifica qué entidad está detrás de una solución digital. “El cliente ya más opta por una solución sin interesar quién está trabajando por detrás”, explicó, al describir un modelo híbrido en el que bancos y fintechs participan en la prestación de servicios sin que esa integración sea siempre visible para el consumidor.
Una visión similar planteó Jenner Castillo Meiser, gerente de Altoque en BancoSol, quien destacó que las fintechs aportan innovación y agilidad, mientras que los bancos ofrecen solidez y confianza. Para el ejecutivo, la combinación de esas capacidades permite desarrollar el ecosistema financiero y llevarlo a nuevos niveles.
Recibe las noticias más relevantes por WhatsApp
La infraestructura bancaria como plataforma de crecimiento
El modelo de colaboración también se concreta mediante la conexión tecnológica entre las empresas. Carlos Eduardo Mojica Rivera, vicepresidente de Innovación y Transformación Digital del Banco Nacional de Bolivia, explicó que las fintechs son empresas tecnológicas que se interconectan con los bancos para ofrecer una mejor experiencia a los usuarios. Desde su perspectiva, las entidades financieras aportan seguridad, análisis de riesgo y conocimiento del negocio, mientras que las empresas tecnológicas suelen tener mayor agilidad para innovar.
“Unir esa agilidad con nuestras bondades y capacidades da un ecosistema que el único beneficiario es el cliente, que va a tener una mejor experiencia en el uso de plataformas digitales”, afirmó Mojica Rivera.
En esa misma línea, Guido Balcázar, gerente general de ATC Red Enlace, explicó que la empresa, con 39 años en el mercado, atraviesa un proceso de transformación para poner su infraestructura tecnológica a disposición de bancos y fintechs. En septiembre lanzó Open Hub, una plataforma abierta de APIs que permite a empresas tecnológicas y entidades financieras conectarse para realizar cobros. La herramienta incluye un entorno de pruebas o sandbox, donde los interesados pueden verificar de manera autónoma si los servicios se ajustan a sus necesidades antes de iniciar el proceso de afiliación.
Regulación, seguridad y confianza del usuario
La expansión de los servicios digitales también plantea interrogantes sobre la protección de los datos y la seguridad de las operaciones. Mojica Rivera recordó que el sistema financiero boliviano está sujeto a una regulación estricta y que las entidades deben cumplir estándares de seguridad para proteger las transacciones. “El cliente tiene que estar totalmente seguro y tranquilo que todas las transferencias que se realicen por una plataforma del Banco Nacional de Bolivia es completamente segura”, sostuvo.
Balcázar, por su parte, consideró positivo que la Autoridad de Supervisión del Sistema Financiero (ASFI) avance en la construcción de un marco normativo para las fintechs. Sin embargo, señaló que también se requieren condiciones que permitan a las entidades reguladas adaptarse a los cambios tecnológicos. A su juicio, las normas que rigen parte de la actividad financiera tienen más de una década y necesitan actualizarse frente a la velocidad con la que evoluciona la tecnología.
Desde el ámbito de las soluciones para pequeñas y medianas empresas, Mauricio Barrera, gerente general de ISI Soluciones Digitales S.A., explicó que la información recopilada mediante herramientas de gestión y puntos de venta puede habilitar nuevas oportunidades financieras, como productos de financiamiento ajustados a las necesidades de cada comercio.
Barrera indicó que su empresa trabaja con datos agregados y tendencias, sin información que identifique directamente a los usuarios, y que se encuentra en un proceso de adecuación a las nuevas exigencias normativas. También destacó el caso de Colombia, donde observa reglas más claras para la interacción entre fintechs y entidades financieras. En Bolivia, identificó como desafío equilibrar la cautela del regulador con la necesidad de permitir procesos de innovación.
Pagos, inteligencia artificial y nuevas oportunidades
Entre las áreas con mayor potencial de desarrollo aparecen los pagos, la recaudación, la conciliación de operaciones y el financiamiento. Desde Banco BICE de Chile, Loreto Matta, subgerente de Negocios de Banking as a Service y Alianzas Fintechs, destacó que una de las principales oportunidades para Latinoamérica está en la rapidez con la que el dinero llega a las empresas y a las personas.
La ejecutiva mencionó operaciones como el financiamiento de facturas, el rescate de inversiones y los reembolsos de seguros, en las que la disponibilidad oportuna de los recursos puede mejorar la experiencia del usuario. También resaltó el avance boliviano en los pagos mediante códigos QR y el uso de activos digitales para enviar y recibir dinero desde el extranjero, dos experiencias que despertaron su interés durante su visita al país.
La transformación también alcanza a los propios bancos y empresas tecnológicas. Castillo Meiser señaló que BancoSol trabaja desde hace varios años en su transformación digital y que desarrolló la aplicación Altoque con énfasis en inclusión y salud financiera, además de servicios de cobros y pagos. El ejecutivo agregó que la entidad desarrolla proyectos de inteligencia artificial junto con medidas de ciberseguridad.
Balcázar también anticipó que ATC Red Enlace trabaja en la incorporación de inteligencia artificial para transformar sus operaciones durante los próximos dos años. El proceso incluye la preparación de sus equipos y el desarrollo de infraestructura tecnológica para integrar modelos y agentes. Así, la evolución del ecosistema no solo dependerá de nuevas herramientas, sino de la capacidad de bancos y fintechs para integrarlas bajo condiciones de seguridad, regulación y confianza.