
Según el Instituto Nacional de Estadísticas, entre enero y junio de 2026, la economía boliviana registró una contracción acumulada del 3,27%, lo que confirma el estado de recesión que se arrastra desde 2023. Uno de los sectores más afectados por la crisis es la industria manufacturera, que pasó de crecer un 5,72% en el primer trimestre a registrar una caída del 11,33% en el segundo. El INE ha señalado que este deterioro del crecimiento podría “afectar las expectativas de empresarios e inversionistas, generando incertidumbre y volatilidad”.
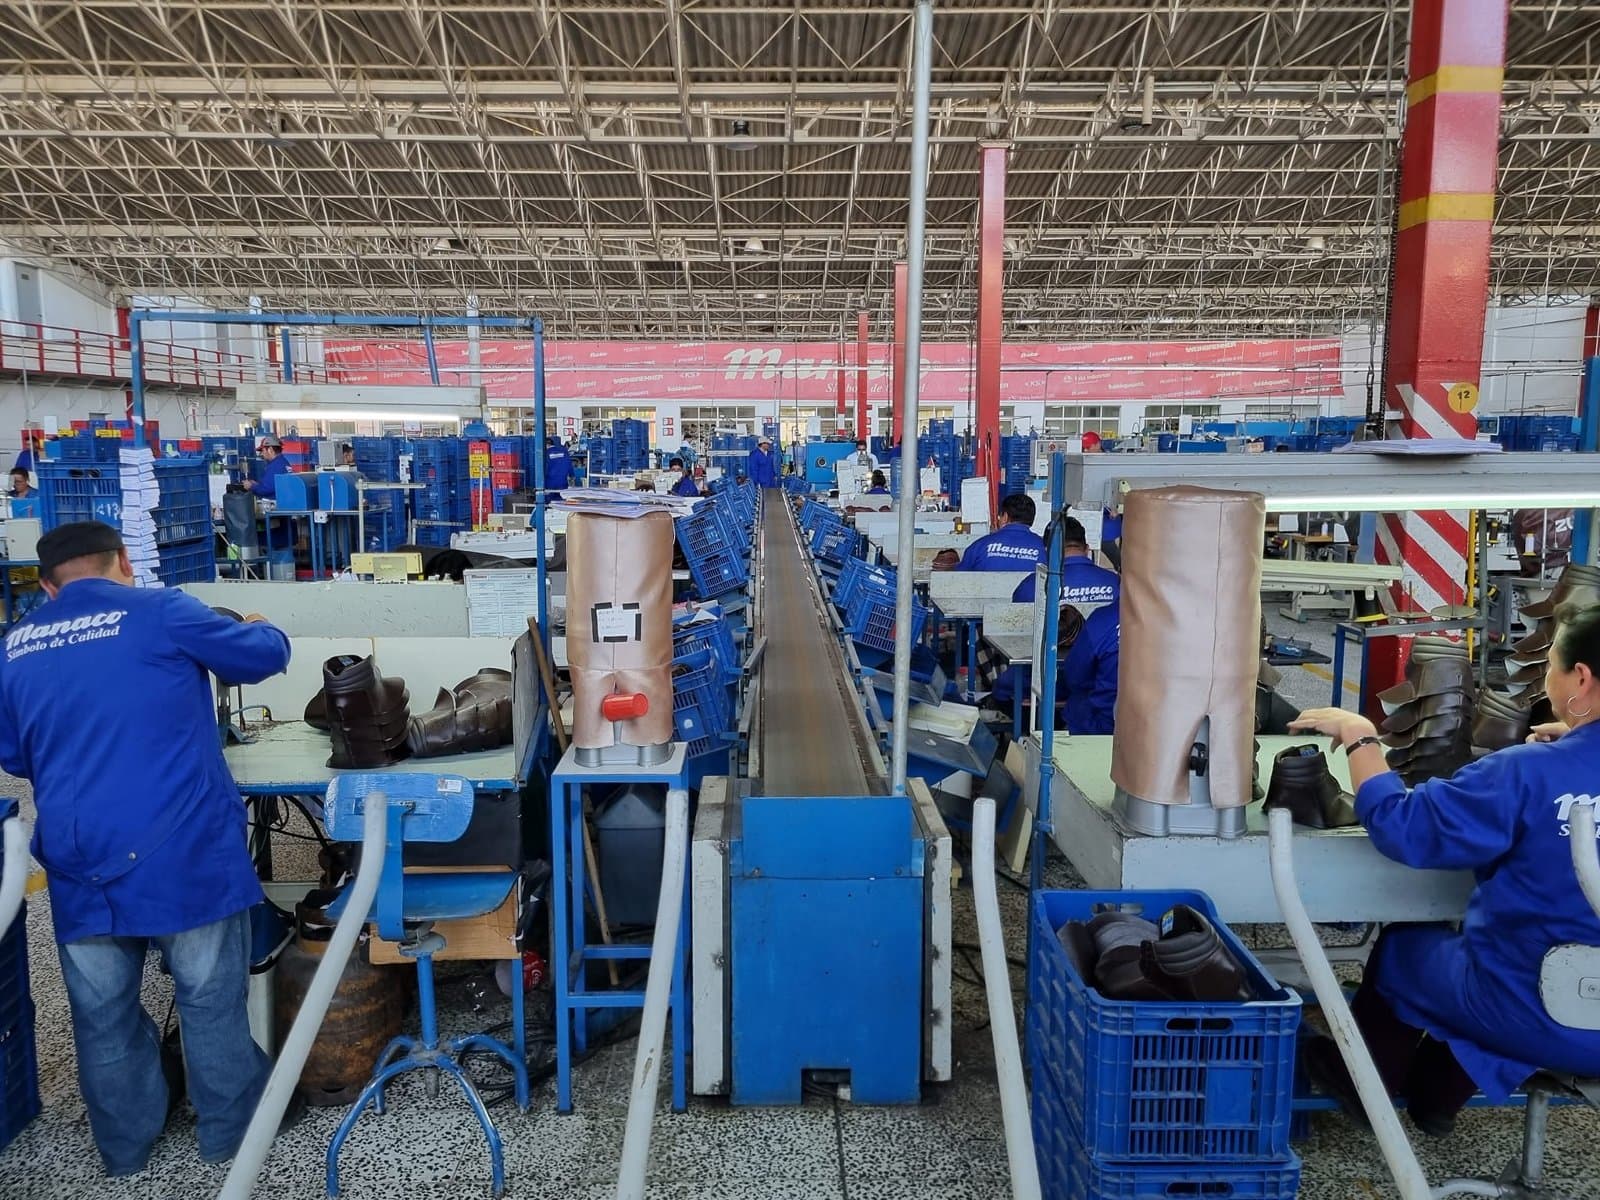
A estos datos se suma el anuncio del cierre de la empresa Manaco, agobiada por una deuda insostenible, el contrabando y los conflictos sociales. Lamentablemente, no es un caso aislado. En las últimas décadas la industria nacional de textiles, y parte de la alimenticia, mueblería, productos químicos y materiales de construcción han tenido el mismo destino. Tan solo en 2021, tras la pandemia, 402 empresas industriales dejaron de operar.
Adicionalmente, problemas como la caída de la demanda interna, el mayor costo de los insumos importados, el encarecimiento del transporte por el alza del diésel y la persistente escasez de dólares, generado por la crisis múltiple que atravesamos, configuran el peor escenario posible para la industria privada nacional.
Aunque el modelo estatista de los últimos 20 años --que incrementó el contrabando, precarizó al sector privado y bloqueó la inversión extranjera-- aceleró la debacle, las causas que condujeron a esta situación aparecieron mucho antes, con el debilitamiento de la cultura industrial y la ausencia de políticas de fomento a la producción nacional.
El problema es estructural. Un eventual colapso de la industria puede traer consecuencias que van mucho más allá del cierre de fábricas, el crecimiento del contrabando o la crisis de un sector: representan la pérdida de la capacidad nacional para generar riqueza, empleo formal, conocimiento, tecnología y desarrollo. Pero además podría generar una mayor dependencia de las exportaciones primarias, aumento de la importación de productos de consumo masivo, pérdida de soberanía alimentaria, deterioro de la balanza comercial, presión sobre las divisas, menor recaudación tributaria y debilitamiento fiscal.
Ante la gravedad que representa la destrucción de la industria local, muchos países han enfrentado el problema utilizando instrumentos públicos para crear condiciones que permitan a sus productores nacionales competir, invertir, modernizarse, generar empleo y conquistar mercados. Entre esos instrumentos figuran aranceles y mecanismos de defensa comercial frente a prácticas desleales; incentivos tributarios; financiamiento preferencial para la industria; protección temporal y selectiva de sectores estratégicos; preferencia por la producción nacional en las compras públicas; simplificación administrativa y reducción de costos regulatorios, y desarrollo de infraestructura, tecnología, capacitación y cadenas de proveedores nacionales.
Paraguay ha desarrollado un esquema que busca atraer empresas manufactureras ofreciendo un régimen tributario competitivo, reglas previsibles, facilidades para importar maquinaria e insumos y una estrategia de integración productiva con sus vecinos. Perú aplica un modelo de promoción de sus empresas, incentivos a la productividad y un esquema que restituye a los exportadores parte de los aranceles pagados por insumos importados (drawback).
Desde hace varias décadas, Argentina combina la protección del mercado interno con la promoción sectorial, incentivos regionales y regímenes especiales para grandes inversiones, utilizando instrumentos como bonos de crédito fiscal para fabricantes nacionales de bienes de capital, y compensando desventajas tributarias para fortalecer a los proveedores y estimular la sustitución competitiva de las importaciones.
Aunque Chile no utiliza una política generalizada de protección a su industria, dispone de instrumentos para desarrollar capacidades nacionales utilizando créditos y garantías para inversiones productivas; cofinanciamiento de proyectos de innovación; programas para mejorar la productividad de las micro y pequeñas empresas, y apoyo a proyectos industriales regionales.
Estados Unidos constituye un ejemplo emblemático. Pese a defender históricamente el libre comercio, utiliza instrumentos de intervención estatal para desarrollar industrias consideradas fundamentales a través de la protección de sectores estratégicos, incentivos masivos a la producción nacional, compras públicas y políticas de seguridad económica.
Defender la industria nacional y promover la apertura económica no son objetivos contradictorios. La protección industrial no es sinónimo de proteccionismo indiscriminado. Los países pueden mantener economías abiertas y, al mismo tiempo, establecer instrumentos que corrijan asimetrías competitivas y favorezcan la producción nacional.
No basta con defender la estabilidad macroeconómica ni con aumentar las exportaciones de materias primas. Bolivia no puede resignarse a importar lo que antes producía ni a contemplar pasivamente la desaparición de su industria. Recuperar la capacidad manufacturera exige seguridad jurídica, inversión privada, competencia justa y políticas públicas que promuevan la productividad.
El desafío no es cerrar nuestra economía, sino abrirla desde una posición de mayor fortaleza. Un país que renuncia a producir compromete su empleo, su capacidad de generar riqueza y, en definitiva, su futuro. La pregunta ya no es si podemos proteger la industria que nos queda, sino cuántas empresas tienen que cerrar mientras decidimos.