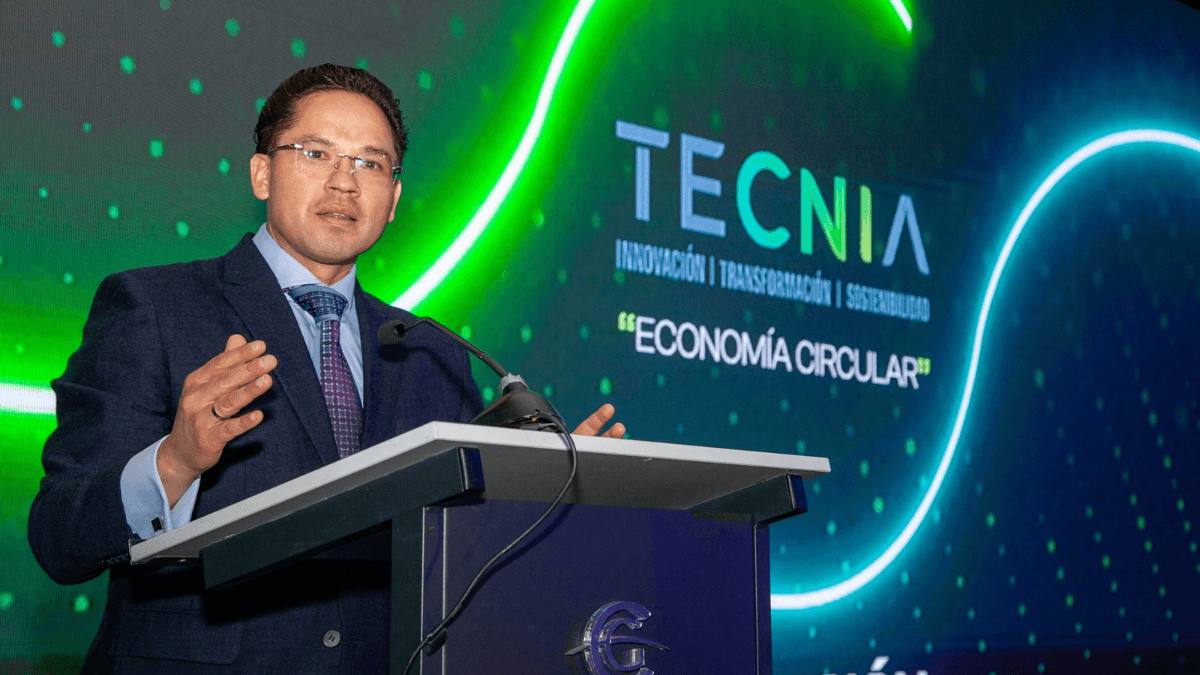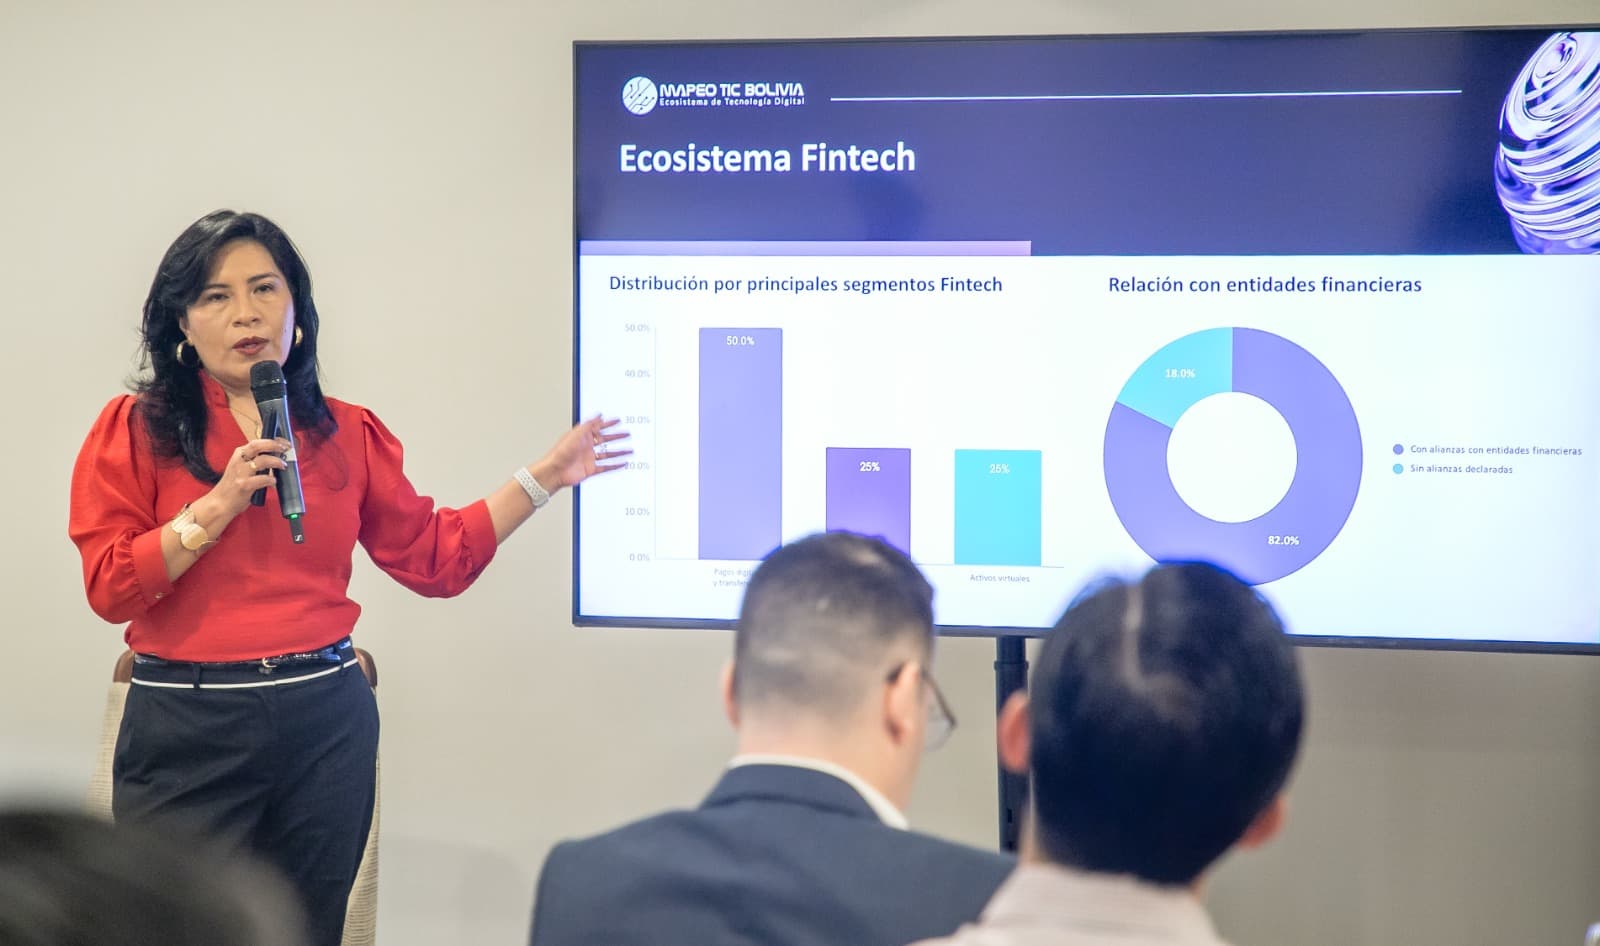

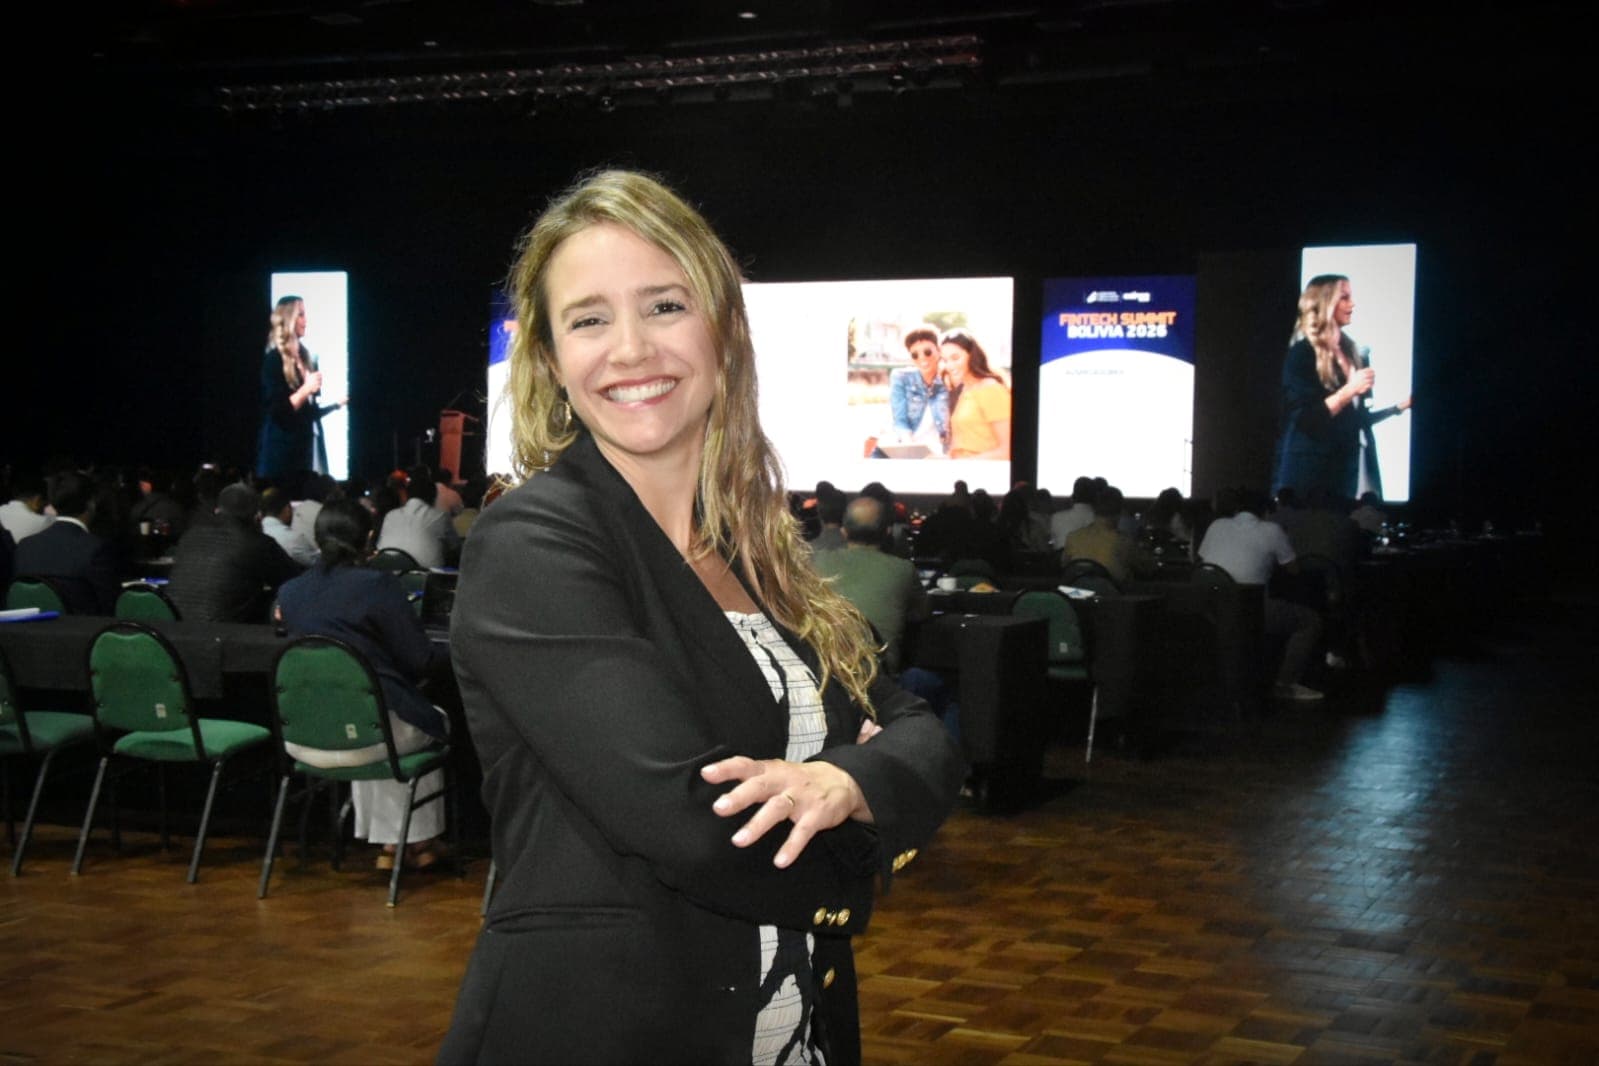
En el marco del Foro Fintech Summit Bolivia, Loreto Matta, subgerente de Negocios de Banking as a Service y Alianzas Fintechs de Banco BICE de Chile, analizó los cambios que está generando la colaboración entre la banca y las empresas tecnológicas en Latinoamérica. Desde su experiencia, el modelo de Banking as a Service permite ampliar la distribución de servicios financieros, mientras que la rapidez con la que el dinero llega a empresas y personas se perfila como una de las principales oportunidades de crecimiento para el sector.
De competidores a aliados estratégicos
El modelo de Banking as a Service permite que las fintechs se conecten con la infraestructura de un banco y utilicen sus capacidades para desarrollar servicios financieros desde sus propias plataformas. De esta manera, las empresas tecnológicas pueden concentrarse en la experiencia del usuario, mientras la entidad regulada aporta conectividad, cumplimiento normativo y respaldo financiero.
“Las fintech tienen la habilidad de poder resolver problemas de los clientes de una forma extraordinaria, con una experiencia única, y nosotros les damos toda la conectividad, el cumplimiento regulatorio y el respaldo económico que necesitan para poder llegar a miles y miles de clientes”, explicó Matta.
Desde su experiencia, la relación entre ambos sectores debe construirse sobre la colaboración. En lugar de considerar a las fintechs como competidoras, plantea que los bancos deben asumirlas como socios estratégicos para ampliar su alcance y desarrollar nuevas soluciones.
Recibe las noticias más relevantes por WhatsApp
La transformación empieza con una decisión estratégica
Consultada sobre las dificultades que enfrentan los bancos para incorporar estas soluciones, la ejecutiva consideró que el principal desafío no está necesariamente en los obstáculos operativos, sino en la decisión de transformar sus modelos tradicionales y desarrollar nuevas infraestructuras.
“Más que cuellos de botella, yo creo que los bancos hoy día tienen que tomar una decisión estratégica en relación a abrazar los modelos tradicionales que tienen o bien crear nuevos modelos, nuevas infraestructuras que permitan habilitar todas estas soluciones”, señaló.
Como referencia, mencionó el camino recorrido por Banco BICE desde 2022, cuando comenzó a desarrollar su primera API, vinculada a pagos. La implementación del modelo también implicó incorporar perfiles especializados en tecnología y gestión de productos, además de fortalecer las áreas comerciales y de soporte para responder a las necesidades de las empresas conectadas.
El valor está en la rapidez con que llega el dinero
La integración entre bancos y fintechs también permite acercar servicios financieros al momento en que las personas o empresas los necesitan, sin que deban acudir necesariamente a una sucursal o utilizar los canales tradicionales de una entidad bancaria.
Matta mencionó soluciones vinculadas con inversiones, factoring, compra y venta de divisas, billeteras digitales y financiamiento colectivo. En ese ecosistema, destacó la alianza de Banco BICE con Mercado Pago y sostuvo que los servicios desarrollados mediante estas conexiones llegan a más de cuatro millones de personas mensualmente, según los datos que compartió durante la entrevista.
Al mirar las oportunidades de crecimiento, identificó los pagos, la recaudación y la conciliación de operaciones como áreas relevantes, aunque puso especial énfasis en la velocidad con la que se dispone de los recursos. “Una de las mayores oportunidades que veo en Latinoamérica es la velocidad del dinero, la velocidad del dinero que llega a las empresas que lo requieren y a los clientes”, afirmó.
La ejecutiva explicó que esa rapidez puede marcar una diferencia en operaciones como el financiamiento de facturas, el rescate de inversiones o el pago de reembolsos de seguros. En todos esos casos, el usuario busca que los recursos estén disponibles lo antes posible una vez verificada la operación.
Bolivia despierta interés por sus pagos digitales
Durante su primera visita al país, Matta destacó la expansión de los pagos mediante códigos QR y la interoperabilidad que observa en el sistema boliviano. Según comentó, Chile todavía no cuenta con una solución de interoperabilidad QR similar, por lo que el desarrollo local le resultó llamativo.
También mencionó el uso de activos digitales para el envío y la recepción de dinero desde el extranjero, así como las operaciones vinculadas con Bitcoin. Para la ejecutiva, estas experiencias representan oportunidades de aprendizaje que podrían explorarse en el mercado chileno.
“Esas dos verticales que ustedes hoy día tienen, la verdad me llaman mucho la atención y me encantaría seguir explorando para ver qué podríamos tener en Chile”, expresó.
El intercambio entre ambos mercados permite observar cómo distintas soluciones tecnológicas responden a necesidades financieras y abren posibilidades para que bancos y fintechs amplíen sus servicios.