
¿Qué vale una app que mueve dinero en segundos si, cuando toca pagar la planilla o comprar remedios, tus ahorros quedan fuera de alcance?
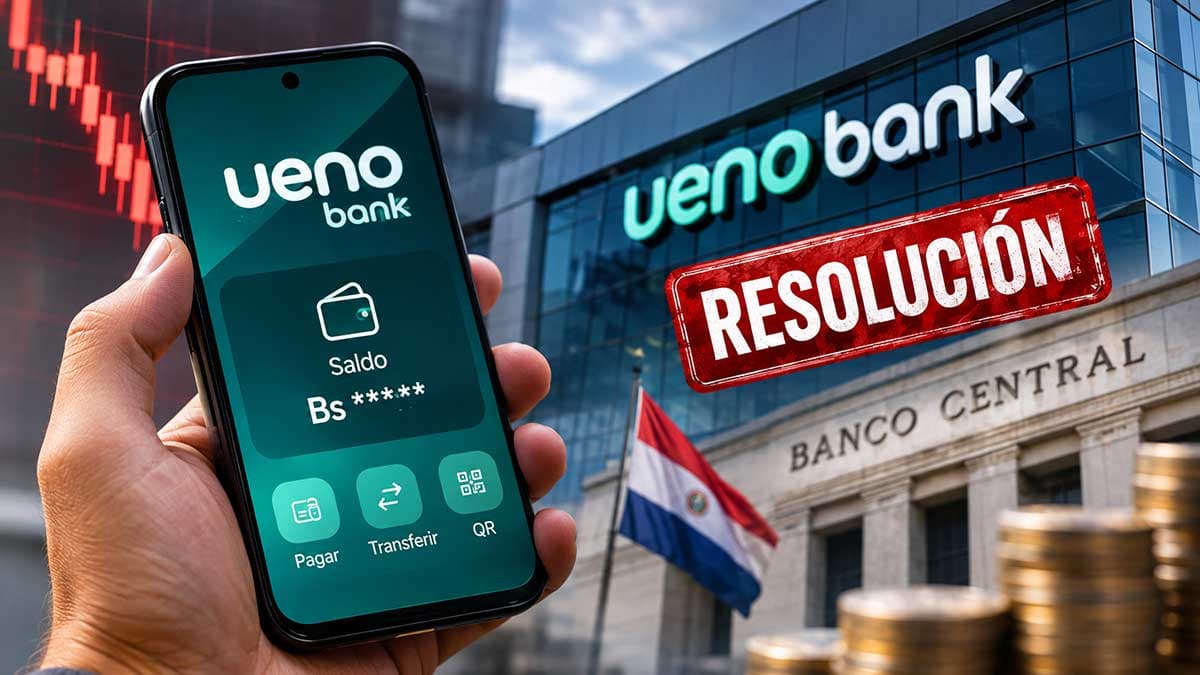
El 2 de noviembre, el Banco Central del Paraguay abrió el proceso de resolución de Ueno Bank. Tras ajustar sus balances, su índice de solvencia cayó por debajo de la mitad del mínimo exigido. El banco tenía muy poco capital para el riesgo que había asumido. El ahorrista quería saber cuándo podría usar su plata.
Francisco Rendón, que trabajó en el rediseño de la app de Ueno, cuenta que el reto era mostrar el saldo en dos segundos y dar acceso al resto de servicios desde la misma pantalla. El saldo iba primero. Los pagos y los giros quedaban a mano. La idea de la superapp tenía sentido para quien ya hacía todo desde el celular. Ampliar la oferta sin complicar un pago era parte del trabajo.
El propio presidente de Ueno, Juan Manuel Gustale, puso a Nubank como ejemplo de la banca digital que ya crecía en la región. Ambos querían hacer más fácil usar un banco desde el teléfono. El camino fue distinto.
Nubank empezó en Brasil con una tarjeta de crédito sin cuota anual en 2014. Luego sumó cuentas, préstamos y otros mercados. En el tercer trimestre de 2026, Nu reportó casi 143 millones de clientes y una utilidad neta de USD 1.092 millones. En ese mismo trimestre subió del 6,9% al 7,3% su tasa de mora de 90 días o más. Para saber cuánto rinde el crecimiento, también hay que mirar cuánto cuesta prestar.
Ueno venía de Financiera El Comercio, pasó a operar como banco en 2023 y absorbió Visión Banco en 2024. Así sumó clientes, depósitos y créditos que ya estaban en curso. Según su balance de marzo de 2026, el regulador le permitió diferir pérdidas de Visión y reconocer en hasta veinte años las previsiones sobre parte de esa cartera.
Una cosa es ganar tiempo para registrar una posible pérdida. Otra es lograr que el deudor pague. Debería publicarse cada trimestre cuánto cambiaría el capital sin esas facilidades contables.
El Banco Central del Paraguay informó que sus supervisores siguieron la ruta del dinero e identificaron créditos a empresas vinculadas al grupo que controlaba Ueno. También hallaron fallas en la documentación de créditos que llevaron a exigir más previsiones.
Ahí hay una tarea para Bolivia. Hay que saber quién recibe el crédito, qué relación tiene con el banco y cuánto capital queda si esa plata no vuelve.
La otra prueba llegó con la devolución de los ahorros. En Paraguay, la garantía cubre hasta 228,3 millones de guaraníes por depositante y por entidad, según las condiciones de la ley. Tres cuentas en el mismo banco siguen bajo un solo tope. El resto depende de lo que se recupere en la resolución. El 11 de noviembre, el Banco Central informó que remitió fondos a otras entidades para pagar el anticipo de la garantía a cerca de 1,8 millones de ahorristas.
Bolivia ya pasó por algo parecido. El 26 de abril de 2023, la ASFI intervino Banco Fassil tras constatar que había dejado de pagar obligaciones exigibles a sus clientes. El procedimiento de solución transfirió depósitos y créditos a nueve bancos y canalizó parte de las obligaciones mediante un fideicomiso administrado por Banco Unión, con apoyo del Fondo de Protección del Ahorrista.
Desde el 22 de mayo, los ahorristas pudieron acceder a sus depósitos en las entidades asignadas. La ASFI anunció una consulta en línea para saber adónde había ido cada cuenta. Ahí la tecnología tenía una tarea concreta: decirle a cada persona dónde estaba su plata.
En Bolivia ya pagamos con QR hasta en el mercado. Ahora probemos qué pasa si un banco deja de operar. ¿Por dónde cobra su sueldo una familia? ¿Cómo le paga a su proveedor el dueño de una tienda? Las entidades financieras y las autoridades de supervisión y control deberían ensayar con otras entidades cómo mantener los pagos y explicar cuánto cubre nuestra garantía de depósitos, dónde se cobra y en qué plazo.
El logro de una buena app es que el cliente vea su saldo en dos segundos. El de una buena entidad financiera es que pueda usar esa plata cuando más la necesita.
La confianza no se descarga. Se respalda.