
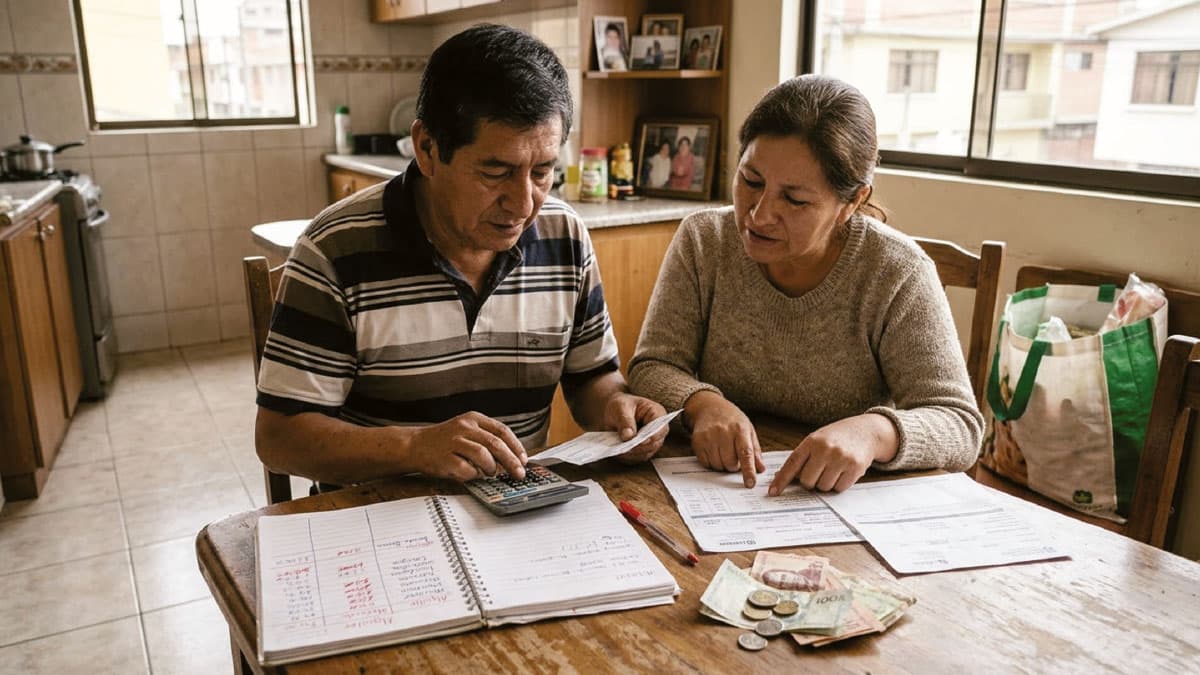
El encarecimiento de los alimentos, el transporte y otros gastos cotidianos coincide con las obligaciones crediticias que deben cubrir las familias bolivianas. Un estudio de la ASFI recoge testimonios de hogares que reducen el consumo de carne, limitan las actividades recreativas y buscan trabajos adicionales para cumplir con sus cuotas. Los datos del INE muestran que la inflación acumulada llegó al 6,03% hasta octubre, mientras la cartera de créditos del sistema financiero supera los Bs 236.000 millones.
Para una familia, el presupuesto mensual no termina cuando se recibe el salario o se generan los ingresos de un negocio. Después de cubrir el alquiler, los servicios básicos, la alimentación, el transporte y las cuotas de los créditos, queda una pregunta que condiciona las decisiones del siguiente mes: ¿cuánto dinero se puede guardar y cuánto debe destinarse a cubrir lo que quedó pendiente?
En Bolivia, esa administración cotidiana de los recursos se desarrolla en un escenario de variación de precios y compromisos financieros. El desafío no se limita a pagar las deudas, sino a conseguir que los ingresos alcancen para sostener las necesidades del hogar y mantener algún margen para enfrentar imprevistos.
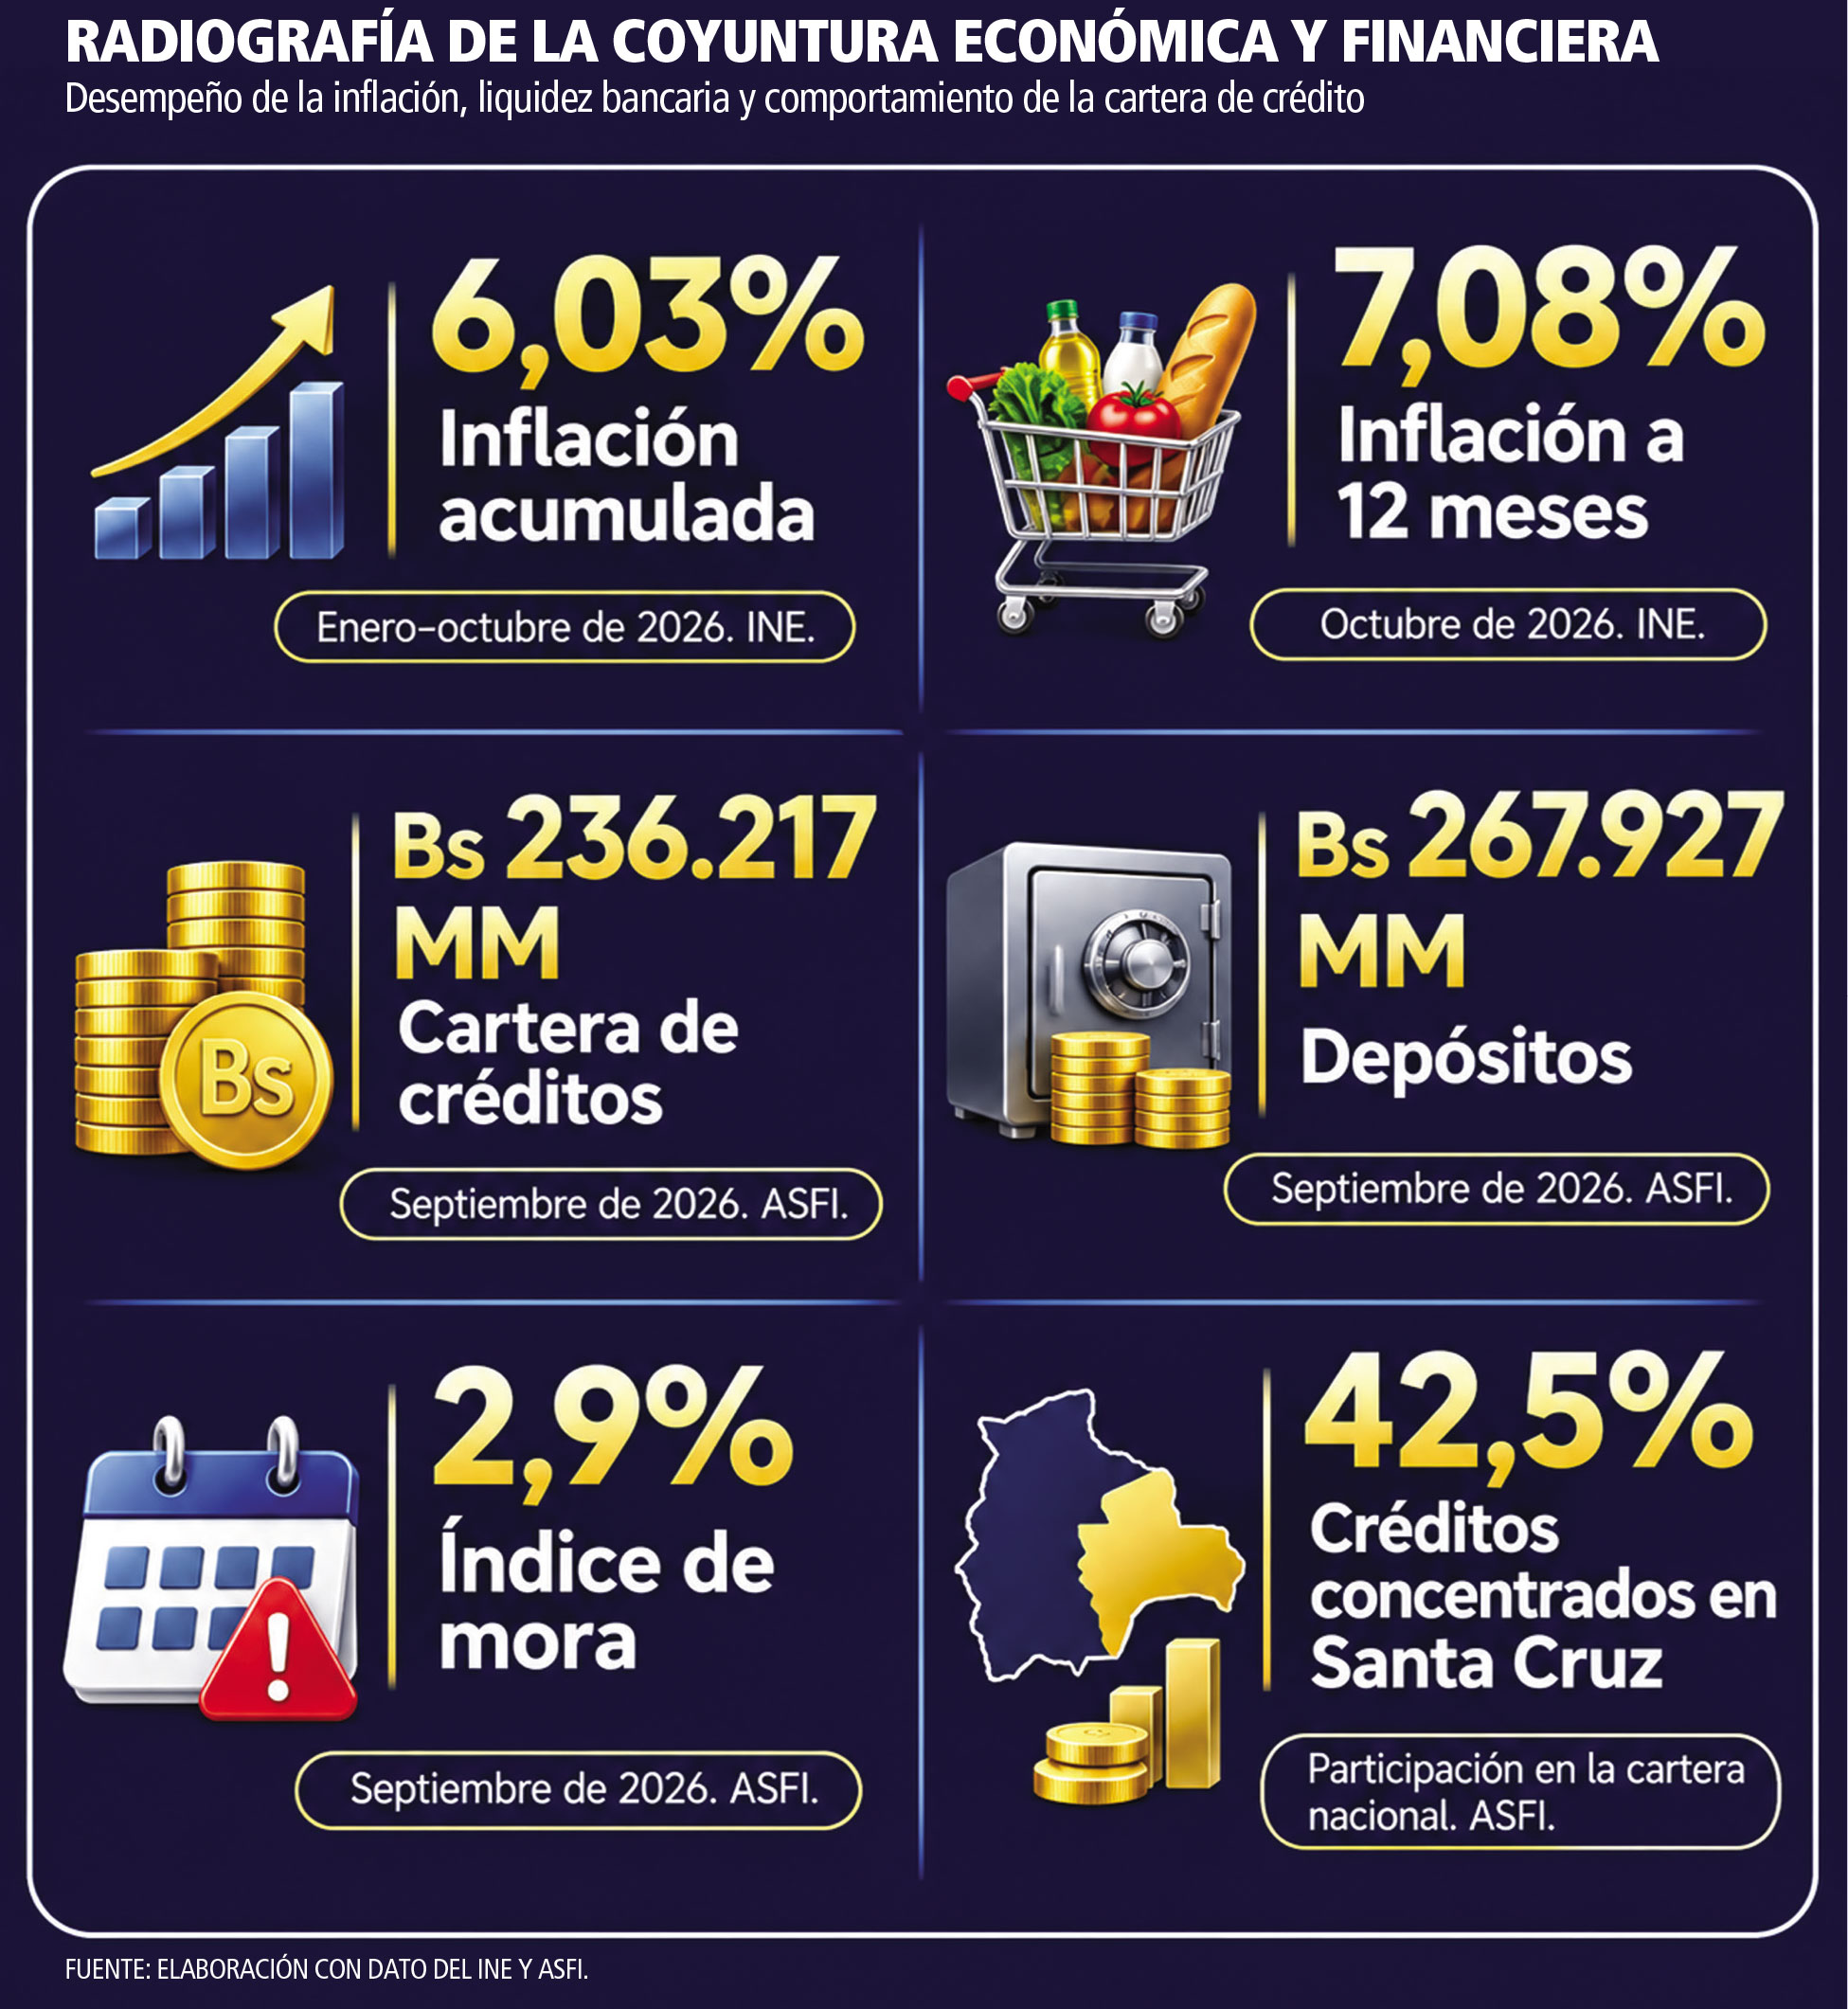
El Instituto Nacional de Estadística (INE), en su reporte del 5 de noviembre, informó que el Índice de Precios al Consumidor (IPC) registró una variación mensual positiva de 2,07% en octubre de 2026. Con ese resultado, la inflación acumulada entre enero y octubre llegó al 6,03%, mientras que la variación a 12 meses alcanzó el 7,08%.
El incremento estuvo explicado principalmente por el comportamiento de los precios del transporte público, la cebolla, la papa, el almuerzo, el tomate y la carne de res sin hueso. En la conurbación de Santa Cruz, la variación mensual fue del 2,31%, por encima del promedio nacional.
El comportamiento de estos productos y servicios tiene una incidencia directa en la organización del presupuesto, especialmente en hogares donde los ingresos deben distribuirse entre gastos esenciales y obligaciones financieras. Cuando una mayor proporción del dinero se destina a la compra de alimentos y transporte, el margen para otros consumos o para el ahorro puede reducirse.
Cuando pagar el crédito significa recortar otros gastos
La presión sobre las finanzas familiares también aparece en una investigación de la Autoridad de Supervisión del Sistema Financiero (ASFI), denominada Endeudamiento de Hogares y Estrés Financiero. El estudio recoge experiencias mediante grupos focales realizados en La Paz, El Alto, Santa Cruz y Cochabamba.
Uno de los participantes de La Paz describió cómo organiza los gastos de su hogar y cuáles son sus prioridades cuando recibe ingresos: “Lo primero que siempre se paga es el alquiler y el banco, lastimosamente lo demás suele ser secundario”.
En Santa Cruz, otro participante explicó que el cumplimiento de las cuotas llevó a su familia a reducir actividades recreativas: “Es más importante pagar el crédito que incluso ya dar recreo a los hijos, con toda la situación tenemos que reducir gastos en algunas cosas con tal de pagar el crédito”.
La alimentación también forma parte de los ajustes. Una participante de La Paz contó que tuvo que modificar sus hábitos de consumo: “Sí, yo también tuve que reducir las salidas e incluso la comida, como la carne, ya se come menos carne”.
Los testimonios muestran que el cumplimiento de una obligación financiera puede modificar decisiones que van más allá de la relación entre el cliente y la entidad bancaria. La reducción de determinados alimentos, la postergación de compras y la limitación de actividades familiares aparecen entre las respuestas que algunos hogares adoptan para evitar atrasos.
El encarecimiento de los productos también es percibido por los participantes. Un habitante de Cochabamba describió el cambio en el precio de la carne y el menor poder de compra del dinero: “Antes el kilo de carne valía 40 y ahora vale 80… los 100 bolivianos ya no son nada en el mercado”.
Más trabajo para cumplir con las cuotas
La presión financiera también alcanza a quienes generan ingresos mediante actividades independientes o pequeños negocios. En estos casos, el aumento de los insumos puede reducir los márgenes de ganancia, mientras que trasladar los mayores costos al consumidor no siempre resulta posible.
Un participante de Santa Cruz, vinculado con una actividad económica propia, resumió esa dificultad: “Los insumos han subido casi el doble su precio… y si uno le sube a su producto tampoco vende… no se gana casi nada”.
Cuando los ingresos del negocio no son suficientes para cubrir las necesidades familiares y las obligaciones financieras, algunos hogares recurren a otras actividades para completar el presupuesto.
Una participante de El Alto relató que ella y su esposo asumieron trabajos adicionales para responder por sus compromisos: “Yo hago doble trabajo, trabajo de niñera, hago confecciones… mi esposo de la misma manera… para poder pagar, porque nuestra deuda ya no es poco…”.
El estudio también consultó a los participantes sobre la dificultad que enfrentan para cumplir con sus obligaciones crediticias, mediante una escala del 1 al 10, donde 1 representaba mayor comodidad y 10 una dificultad extrema. En La Paz, las respuestas oscilaron entre 5 y 10; en El Alto, entre 5 y 9; en Santa Cruz, entre 1 y 9; y en Cochabamba, entre 1 y 6.
Al tratarse de grupos focales, estos resultados permiten conocer experiencias y percepciones, pero no representan una medición estadística de todos los hogares bolivianos. Su aporte está en mostrar las distintas formas en que las familias reorganizan sus gastos y actividades para sostener sus compromisos.
Recibe las noticias más relevantes por WhatsApp
El tamaño del crédito en la economía boliviana
Las cifras del sistema financiero permiten dimensionar el movimiento de los recursos que circulan a través de las entidades bancarias. Según las principales variables del sistema financiero publicadas por la ASFI, al 30 de septiembre de 2026.
Por otra parte, el índice de mora del sistema financiero se situó en 2,9% en septiembre. Este indicador permite observar los créditos con atrasos, pero no refleja por sí solo las dificultades que enfrentan quienes mantienen sus pagos al día a costa de reducir otros gastos del hogar.
La diferencia es importante: una familia puede cumplir puntualmente con el banco y, al mismo tiempo, experimentar dificultades para cubrir alimentación, transporte, educación u otras necesidades. Por eso, el análisis del endeudamiento requiere observar no solamente el comportamiento de la cartera, sino también las condiciones económicas de las personas que asumen esos compromisos.
El Banco Central de Bolivia (BCB), en su Informe de Estabilidad Financiera de julio de 2026, también identificó vulnerabilidades relacionadas con la reprogramación de créditos y la concentración de depósitos de corto plazo. El documento analiza el desempeño del sistema durante el primer semestre.
El ahorro después de cubrir las obligaciones
Pagos puntuales de las cuotas bancarias no siempre reflejan bonanza: muchas familias sostienen sus deudas a costa de reducir alimentos o asumir empleos adicionales para evitar la mora.
La posibilidad de reservar una parte de los ingresos depende de cuánto queda disponible después de atender los gastos esenciales y las cuotas. Para analizar las condiciones socioeconómicas de los hogares, el INE publicó en julio de 2026 los resultados de la Encuesta de Hogares 2025, una fuente indispensable que permite estudiar los ingresos, las características de las familias y sus condiciones de vida cotidianas.
La información de esta encuesta constituye una referencia sólida para examinar las diferencias entre hogares, especialmente entre quienes dependen de ingresos laborales regulares y quienes generan recursos mediante actividades independientes.
En paralelo, los testimonios recogidos por la ASFI muestran que el ahorro puede quedar relegado cuando el presupuesto se concentra en el cumplimiento de obligaciones. Algunos participantes describieron recortes en alimentación y recreación, mientras otros señalaron que debieron ampliar sus jornadas laborales o incorporar actividades adicionales para mantener su nivel de gasto.
El comportamiento de los precios y la estructura de los ingresos son variables que condicionan la capacidad de ahorro. No todos los hogares enfrentan la misma situación: el número de integrantes, la estabilidad laboral, la actividad económica y el peso de las cuotas determinan cuánto margen existe para guardar dinero de forma continua.
Entre las obligaciones financieras y los gastos cotidianos, la administración del presupuesto es una tarea permanente para la economía de los hogares en todo el país.
En el siguiente enlace puedes ver la Edición #69 que presenta el siguiente contenido de valor en negocios y finanzas: https://www.calameo.com/read/006889564ceb08a29780b