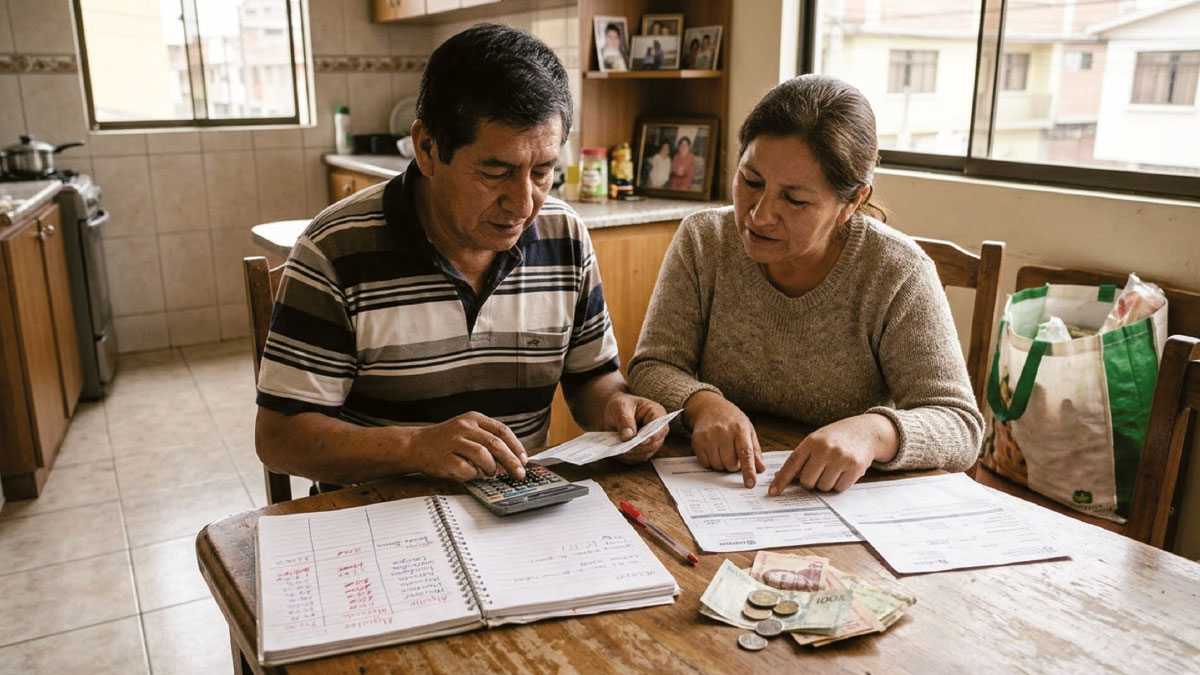

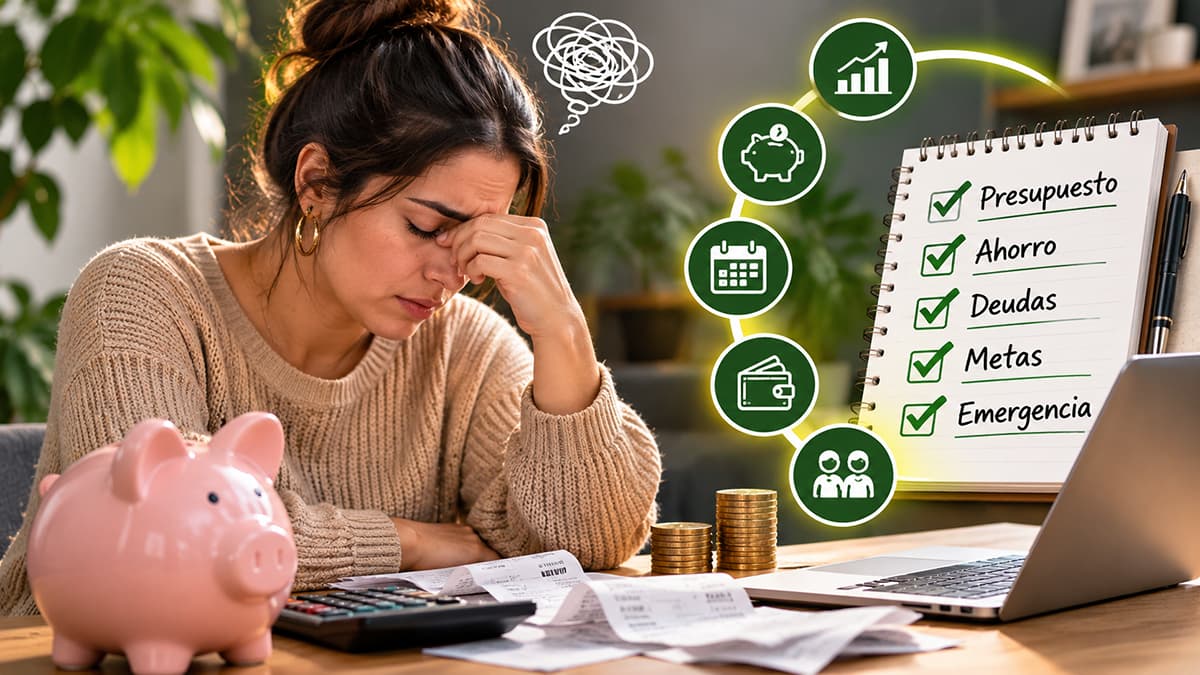
El dinero no solo influye en la capacidad de cubrir las necesidades diarias. También puede afectar el estado emocional, las relaciones familiares y la tranquilidad personal. Cuando los ingresos parecen no alcanzar, las deudas se acumulan o no existe claridad sobre el destino del sueldo, aparece el estrés financiero.
Este fenómeno se produce cuando una persona siente que no puede controlar su situación económica o que sus recursos son insuficientes para afrontar sus compromisos. La preocupación puede trasladarse a la vida cotidiana, generar conflictos en la pareja y dificultar la toma de decisiones.
Durante una entrevista en el programa Cero Estrés, de ESN LIVE, el ingeniero financiero y especialista en finanzas personales Diego Banegas explicó que una de las principales dificultades es no conocer la propia realidad económica. Por eso, recomienda comenzar por algo sencillo: registrar los movimientos del dinero y desarrollar hábitos de planificación.
Estas son 10 prácticas que pueden ayudar a reducir el estrés financiero y mejorar la administración de los ingresos.
1. Conoce tu realidad financiera
El primer paso es identificar cuánto dinero ingresa y cuánto se gasta. Registrar todos los movimientos, incluso las compras pequeñas, permite descubrir en qué se está utilizando el sueldo y reconocer hábitos que pueden estar afectando el presupuesto.
Para Banegas, no es posible encontrar soluciones si primero no se conocen los propios números.
2. Elabora un presupuesto
Un presupuesto permite organizar los ingresos, distribuir los gastos y anticipar compromisos. El especialista propone intentar vivir con el 80% de los ingresos y reservar el porcentaje restante para previsiones y objetivos financieros.
La planificación debe contemplar tanto los gastos mensuales como aquellos que aparecen en determinadas épocas del año.
3. Identifica los gastos hormiga
Las compras pequeñas y frecuentes pueden convertirse en una fuga importante de dinero. Un café, un antojo o un consumo cotidiano parecen insignificantes por separado, pero al sumarlos pueden representar una cantidad considerable.
Revisar estos gastos permite decidir cuáles se pueden reducir y destinar esos recursos a prioridades más importantes.
4. Construye un fondo de emergencia
Una pérdida de empleo, una enfermedad o un gasto inesperado pueden desestabilizar las finanzas cuando no existe un respaldo económico.
Banegas recomienda construir un fondo equivalente a entre tres y seis meses de gastos. Este ahorro funciona como un colchón financiero para afrontar imprevistos sin depender inmediatamente de préstamos.
5. Diferencia entre necesidades y deseos
Antes de comprar algo, conviene preguntarse: ¿lo necesito o simplemente lo quiero?
Esta sencilla reflexión ayuda a evitar compras impulsivas y a priorizar los gastos esenciales. También permite evaluar si una adquisición puede esperar o si existe una alternativa que se ajuste mejor al presupuesto.
Recibe las noticias más relevantes por WhatsApp
6. Evalúa las deudas antes de asumirlas
No todos los créditos tienen el mismo propósito ni representan necesariamente una mala decisión. Lo importante es analizar el costo del financiamiento, las cuotas, la capacidad de pago y el beneficio que puede generar.
Antes de endeudarse, también es necesario considerar posibles cambios en los ingresos y en los gastos habituales. Una cuota que hoy parece manejable podría convertirse en una carga si no existe margen para imprevistos.
7. Establece objetivos de ahorro
Ahorrar sin un propósito definido puede hacer que el dinero termine utilizándose en compras no planificadas.
El especialista recomienda establecer metas SMART: específicas, medibles, alcanzables, relevantes y con un plazo determinado. Por ejemplo, ahorrar el 10% del sueldo durante un año para construir un fondo de emergencia.
Tener claro para qué se ahorra ayuda a mantener la constancia y evaluar las decisiones de consumo.
8. Habla de dinero en pareja
Las finanzas también forman parte de la convivencia. Por eso, es importante conversar sobre los ingresos, los gastos compartidos y los objetivos familiares.
Banegas recomienda establecer acuerdos en los que los aportes al hogar sean proporcionales a los ingresos de cada integrante. También considera importante respetar la independencia financiera de ambos y evitar que el dinero se convierta en una herramienta de control.
9. Anticípate a los cambios y diversifica tus ingresos
La planificación permite prepararse para gastos previsibles y posibles cambios en el costo de vida. En el caso de quienes tienen ingresos variables, como emprendedores o trabajadores independientes, es importante elaborar presupuestos conservadores y no comprometerse con gastos fijos basados en ingresos extraordinarios.
Si reducir los gastos no es suficiente, también se puede analizar la posibilidad de generar fuentes adicionales de ingresos, de acuerdo con el tiempo y las posibilidades de cada persona.
10. Busca equilibrio entre dinero y calidad de vida
La estabilidad financiera no consiste únicamente en acumular dinero. También implica poder tomar decisiones con tranquilidad y disfrutar del tiempo personal y familiar.
Para Banegas, la libertad financiera está relacionada con reducir al máximo el estrés económico y tener la posibilidad de elegir, por ejemplo, cambiar de trabajo sin quedar desprotegido económicamente.
La tranquilidad financiera comienza con pequeños hábitos
Reducir el estrés financiero no significa resolver todos los problemas económicos de un día para otro. Implica empezar a tomar decisiones conscientes: conocer los ingresos, controlar los gastos, planificar, ahorrar y establecer prioridades.
La educación financiera también requiere reconocer cómo las emociones influyen en la relación con el dinero. Como resume Banegas, no se trata solamente de cuánto se gana, sino de cómo se administra lo que se recibe.
Al final, tener unas finanzas más saludables no solo permite construir un futuro económico más estable: también puede ayudar a vivir con mayor tranquilidad en el presente.