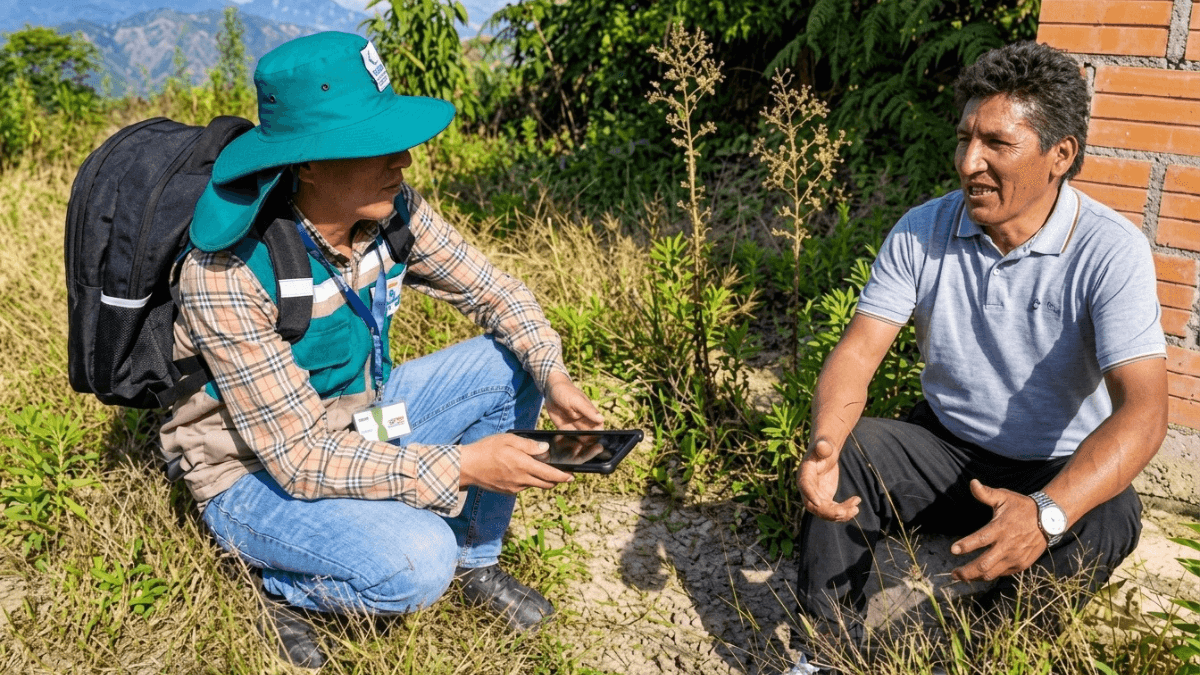

Ya casi nadie usa efectivo, expresa Julián, uno de los más de 5.000 comerciantes del mercado Mutualista, de Santa Cruz, que tienen al QR como su principal sistema de pago. Con 22 años, Julián atiende un puesto de alimentos para mascotas y asegura que más del 90% de sus ventas se hacen a través de pagos digitales. Nery Chuquimia, que tiene cuatro décadas trabajando en el sector gremial, usa una billetera móvil hace apenas dos meses. “Pese al desconocimiento y la desconfianza que algunos todavía tienen, se han tenido que adaptar a esta nueva tecnología para evitar perder clientes”, sostiene Chuquimia, quien además es presidente de la Asociación 27 de Septiembre.
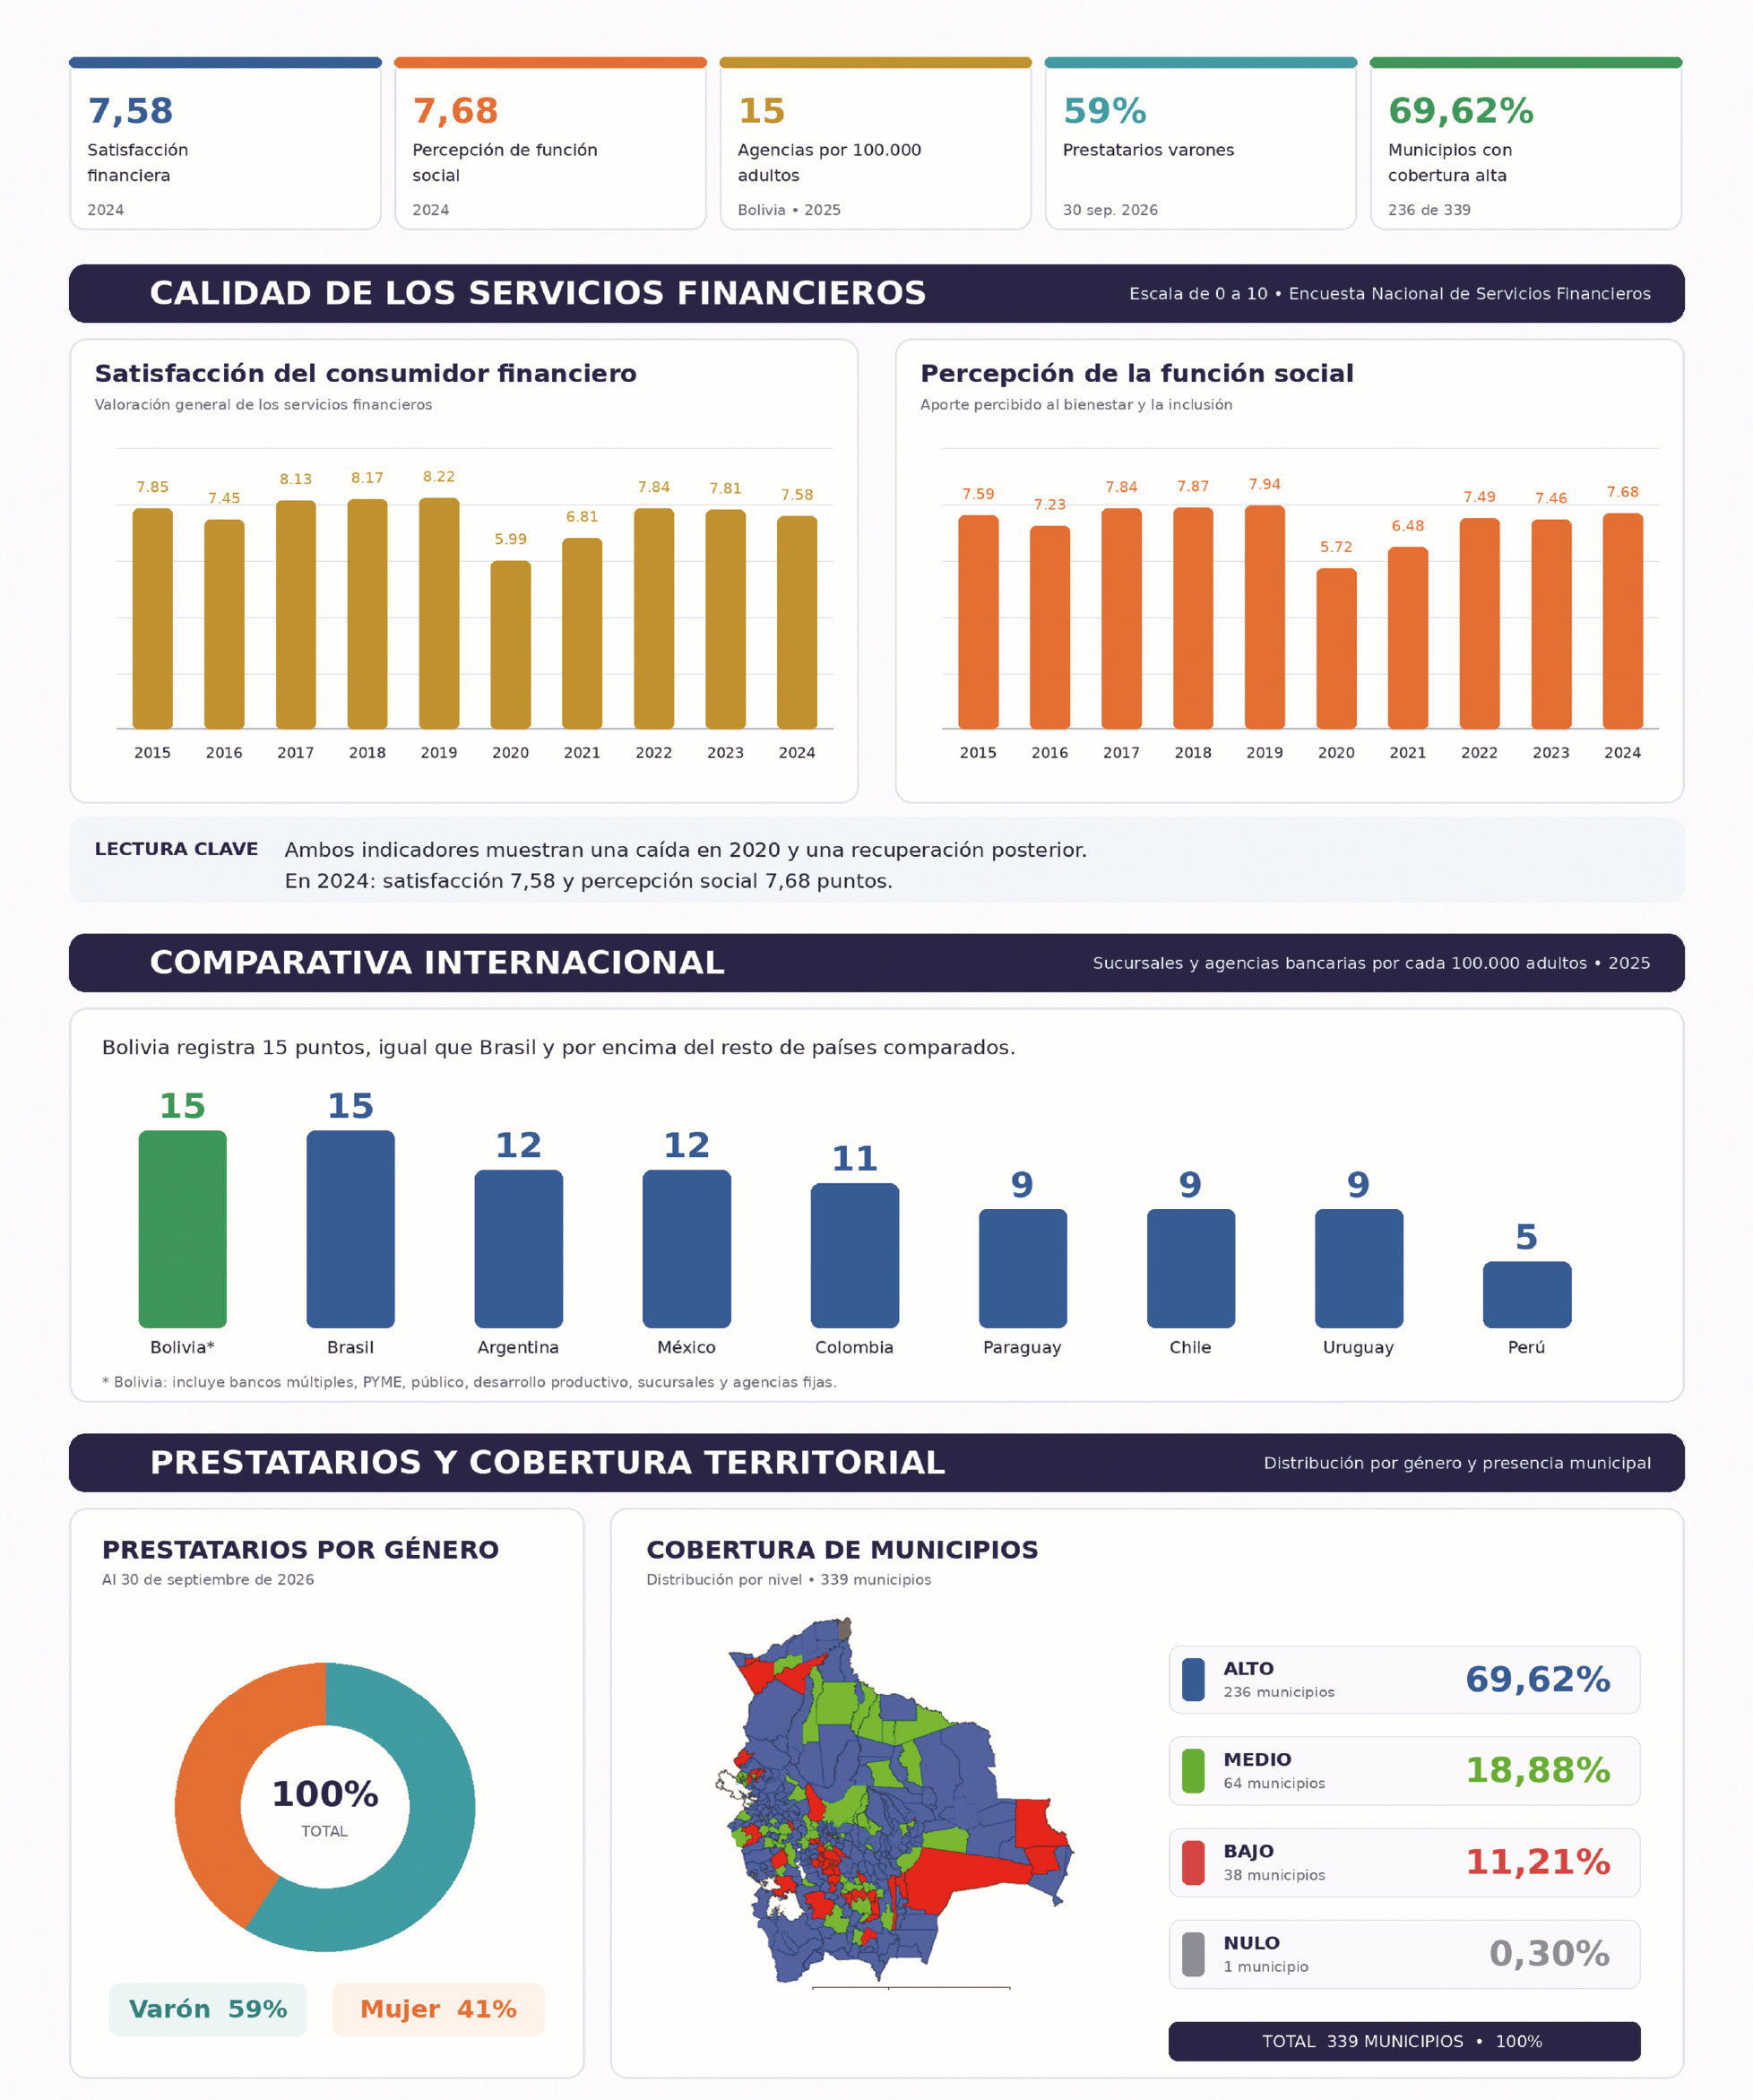
No cabe duda, que las billeteras móviles han facilitado el acceso a los servicios de la banca a sectores que antes tenía muchas limitaciones. Sin embargo, la expansión de los pagos digitales contrasta con las dificultades que enfrenta una gran parte de la población: el acceso a financiamiento bancario. Un reflejo de aquello es que, a septiembre de 2026, Bolivia registra 19,3 millones de cuentas de depósito, pero los prestatarios representaban apenas el 24% de la población económicamente activa, según el reporte de inclusión financiera, de la Autoridad de Supervisión del Sistema Financiero (ASFI).
Es decir, el sistema de intermediación financiera registra 1,9 millones prestatarios únicos al tercer trimestre del presente año. Del total, el 59% corresponde a hombres y el 41% a mujeres.
¿Están evolucionando las billeteras y aplicaciones bancarias desde simples instrumentos de pago hacia plataformas que también ofrecen financiamiento?
De las seis billeteras móviles que operan en el mercado, YOLO Pago fue la primera en Bolivia en ofrecer un microcrédito 100% digital e inmediato otorgado directamente desde su billetera móvil, informaron desde el Banco Ganadero. Esta solución permite acceder a un préstamo de hasta Bs 800, con plazos de devolución de 1 a 3 meses, sin necesidad de realizar trámites presenciales ni presentar garantes. Solo requiere que el usuario cuente con una antigüedad de seis meses.
En Yape, cerca del 46% de sus usuarios son pequeños negocios, es decir, comerciantes, tiendas de barrio, transportistas y trabajadores independientes. Para este segmento se está desarrollando Yape Comercios, una herramienta gratuita para registrar y administrar sus ventas desde el celular.
El siguiente paso es mejorar el financiamiento. “Yape comenzó a ofrecer créditos simples, consistente en préstamos pequeños, que se pueden pagar en una sola cuota, pensados para personas que nunca tuvieron un crédito”, revelaron desde el BCP. “Nuestra meta es que un millón de nuevos usuarios accedan a financiamiento en los próximos tres años”, afirmaron.
También existen iniciativas destacadas desde la Banca Móvil. Por ejemplo, BancoSol ofrece el Microcrédito Digital a través de un proceso 100% en línea desde su app y que permite acceder a un crédito desde los Bs 7.000 hasta Bs 110.000. “Puedes pedir tu microcrédito desde tu celular y recibir el dinero en minutos, sin tener que ir a una agencia”, señala en su sitio web.
Cifras. A septiembre del presente año, el sistema financiero amplío su cobertura a 19,3 millones de cuentas de depósito, mientras que registró a 1,9 millones de prestatarios únicos.
Recibe las noticias más relevantes por WhatsApp
Desafíos y oportunidades de la banca privada
La Asociación de Bancos Privados de Bolivia (Asoban) destaca que la banca ha ampliado el acceso a servicios financieros mediante canales digitales, banca móvil y pagos QR, facilitando las operaciones de personas y pequeños negocios.
Sin embargo, persisten barreras para habitantes de zonas rurales, personas con conectividad limitada y usuarios con dificultades para acreditar ingresos o demostrar un historial crediticio.
Desde la banca privada se plantea fortalecer la educación financiera y digital, desarrollar productos adecuados a cada segmento y facilitar el acceso al crédito con evaluaciones responsables. También destaca la importancia de coordinar esfuerzos entre bancos, autoridades y otros actores para lograr una inclusión financiera sostenible.
Para el Banco Mercantil Santa Cruz (BMSC), uno de los principales obstáculos para ampliar la inclusión financiera es la informalidad y la falta de conocimiento sobre cómo acceder a financiamiento. Muchos emprendedores no saben cómo presentar sus propuestas o no cuentan con estados financieros y documentación organizada que respalde sus solicitudes. Sin embargo, la entidad considera que la formalización de pequeños negocios representa una oportunidad para ampliar su base de clientes y diversificar su cartera.
Desde Banco BISA, identifican entre las principales barreras la informalidad de algunos sectores económicos, la limitada educación financiera y las dificultades que enfrentan los trabajadores independientes para demostrar sus ingresos. A ello se suman las brechas de acceso a la tecnología en determinadas regiones, factores que pueden limitar la construcción de un historial financiero y el aprovechamiento de los servicios disponibles.
El BCP destaca que Bolivia todavía enfrenta desafíos en materia de inclusión financiera. En esa línea identifica oportunidades en el uso de pagos digitales: muchas personas ya utilizan códigos QR, pero todavía no acceden al ahorro formal, al crédito o a los seguros. Para el banco, estas transacciones también pueden generar información que permita evaluar a personas sin historial crediticio.
Banco Ganadero señala que la informalidad, la falta de historial crediticio, la dispersión geográfica y las brechas de educación financiera y digital dificultan el acceso de distintos sectores al sistema. La ausencia de información económica también complica la evaluación de la capacidad de pago, especialmente en un contexto que exige una gestión prudente del riesgo.
En el caso de Banco Ecofuturo, las barreras tienen una dimensión económica, geográfica, estructural y educativa. La informalidad dificulta demostrar ingresos estables y capacidad de pago, mientras que la dispersión rural incrementa los costos de atención. La entidad indica que la participación del sector rural en su cartera bordea el 45% y que trabaja con metodologías adaptadas a clientes que no siempre cuentan con garantías tradicionales.
El papel de las microfinanzas
Según datos de la Asociación de Entidades Financieras Especializadas en Microfinanzas (Asofin), sus entidades asociadas tenían presencia en 167 municipios de los nueve departamentos del país y contaban con más de 2.500 puntos de atención. Al cierre de agosto de 2026, atendían a más de 636.000 prestatarios, con una cartera de créditos de Bs 39.000 millones. El 74% de esa cartera estaba destinado al microcrédito.
Marcelo Diez de Medina Valle, secretario ejecutivo de Asofin, señala que uno de los principales desafíos para ampliar la inclusión financiera es atender a personas que desarrollan actividades económicas en la informalidad y que, por ello, no siempre pueden demostrar sus ingresos mediante documentación convencional.
“Trabajar en la informalidad no significa necesariamente carecer de capacidad de pago”, sostiene. En ese sentido, explica que las entidades microfinancieras utilizan metodologías especializadas para evaluar la actividad económica, los flujos de ingresos y la capacidad de pago de los solicitantes, incluso cuando no cuentan con boletas de sueldo o garantías tradicionales.
El crecimiento de la cartera, añade, debe estar acompañado de una evaluación responsable del riesgo y de mecanismos que permitan evitar el sobreendeudamiento. “El objetivo no debe ser únicamente colocar más créditos, sino incorporar nuevos prestatarios con capacidad real de pago”, afirma.
La digitalización también aparece como una herramienta para ampliar el acceso. Las transferencias electrónicas, los pagos mediante códigos QR, la banca móvil y los canales alternativos permiten reducir desplazamientos y facilitar operaciones cotidianas, especialmente para pequeños negocios y usuarios alejados de las agencias financieras.
Microfinanzas. Las entidades asociadas a Asofin atienden a más de 636.000 prestatarios y cuentan con una cartera de Bs 39.000 millones, el desafío es ampliar la cartera de crédito.
Inclusión con soluciones digitales, crédito y ahorro
La banca privada impulsa nuevas plataformas, financiamiento para pequeños negocios y programas de educación financiera para ampliar el acceso a sus servicios.
La digitalización, la educación financiera y los productos adaptados a distintos segmentos son las principales apuestas de cinco bancos privados para ampliar la inclusión financiera en Bolivia.
BMSC: Expansión y transformación digital
El Banco Mercantil Santa Cruz combina nuevas agencias, canales digitales y financiamiento para Pymes. Andrea Unzueta, gerente de Marketing, destaca la apertura de oficinas en Urubó y Tupiza, además de la plataforma Cuentas y Créditos Online y su billetera KOIN.
Banco BISA: Educación y accesibilidad
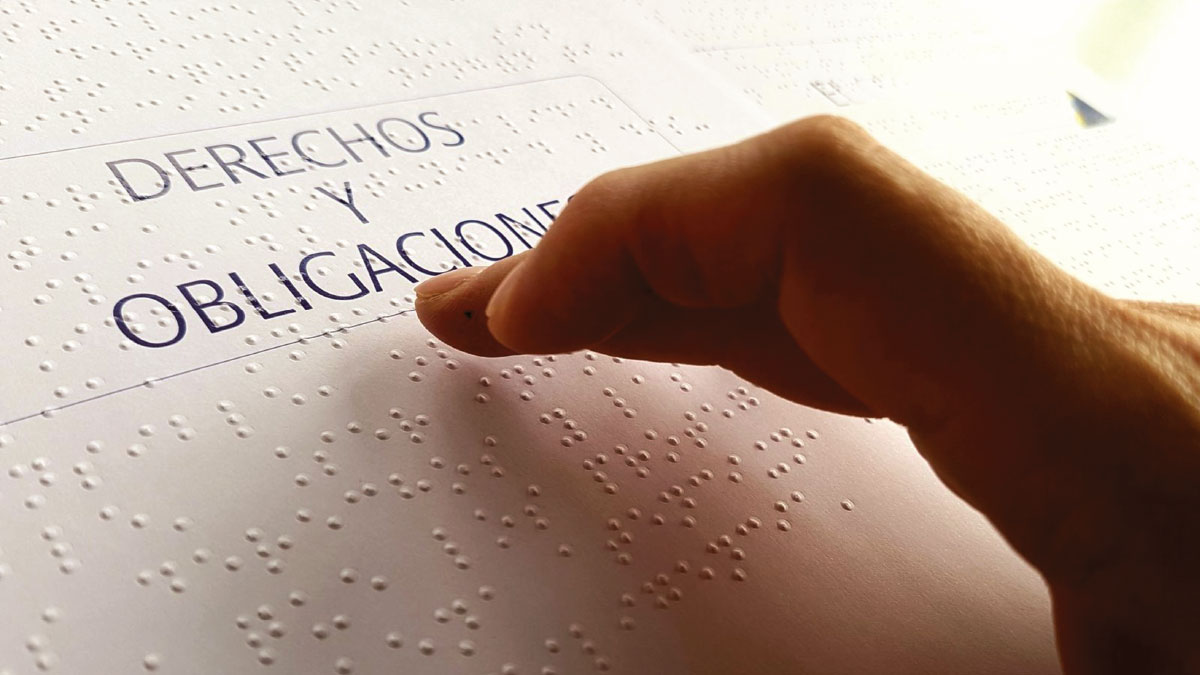
El programa “Creando Futuro” benefició a más de 159.000 personas en 2025. Franco Urquidi, vicepresidente nacional de Negocios, también destaca las herramientas inclusivas para personas con discapacidad visual, como materiales en braille y cajeros con audioguías.
BCP: Yape como puerta de entrada
La billetera Yape reúne cerca de cinco millones de usuarios y permitió incorporar a más de 1,6 millones de personas al sistema financiero formal, según el BCP. Además, más de 1,7 millones de comercios reciben pagos mediante esta plataforma. Su programa ABC de la Banca llegó a más de dos millones de personas en 2025.
Banco Ganadero: Microcréditos digitales
Con más de 400 puntos de atención en los nueve departamentos, el banco combina cobertura física y servicios digitales. Entre sus iniciativas está YOLO Pago te presta, que ofrece microcréditos de hasta Bs 800, sin trámites presenciales ni garantes.
Ecofuturo: Ahorroy presencia rural
Banco Pyme Ecofuturo cuenta con 69 agencias, 32 de ellas en áreas rurales. Su producto SuperDPF Digital permite abrir un depósito a plazo fijo desde el celular en menos de tres minutos. La entidad incorporó 24.129 clientes en 2025 y otros 15.318 hasta septiembre de 2026.
Una puerta de oportunidad para el trabajo informal
Puente. Los medios de pago digitales reducen las barreras para que personas que trabajan en el sector informal puedan construir una ‘historia financiera’ que les permita ingresar al sistema financiero.
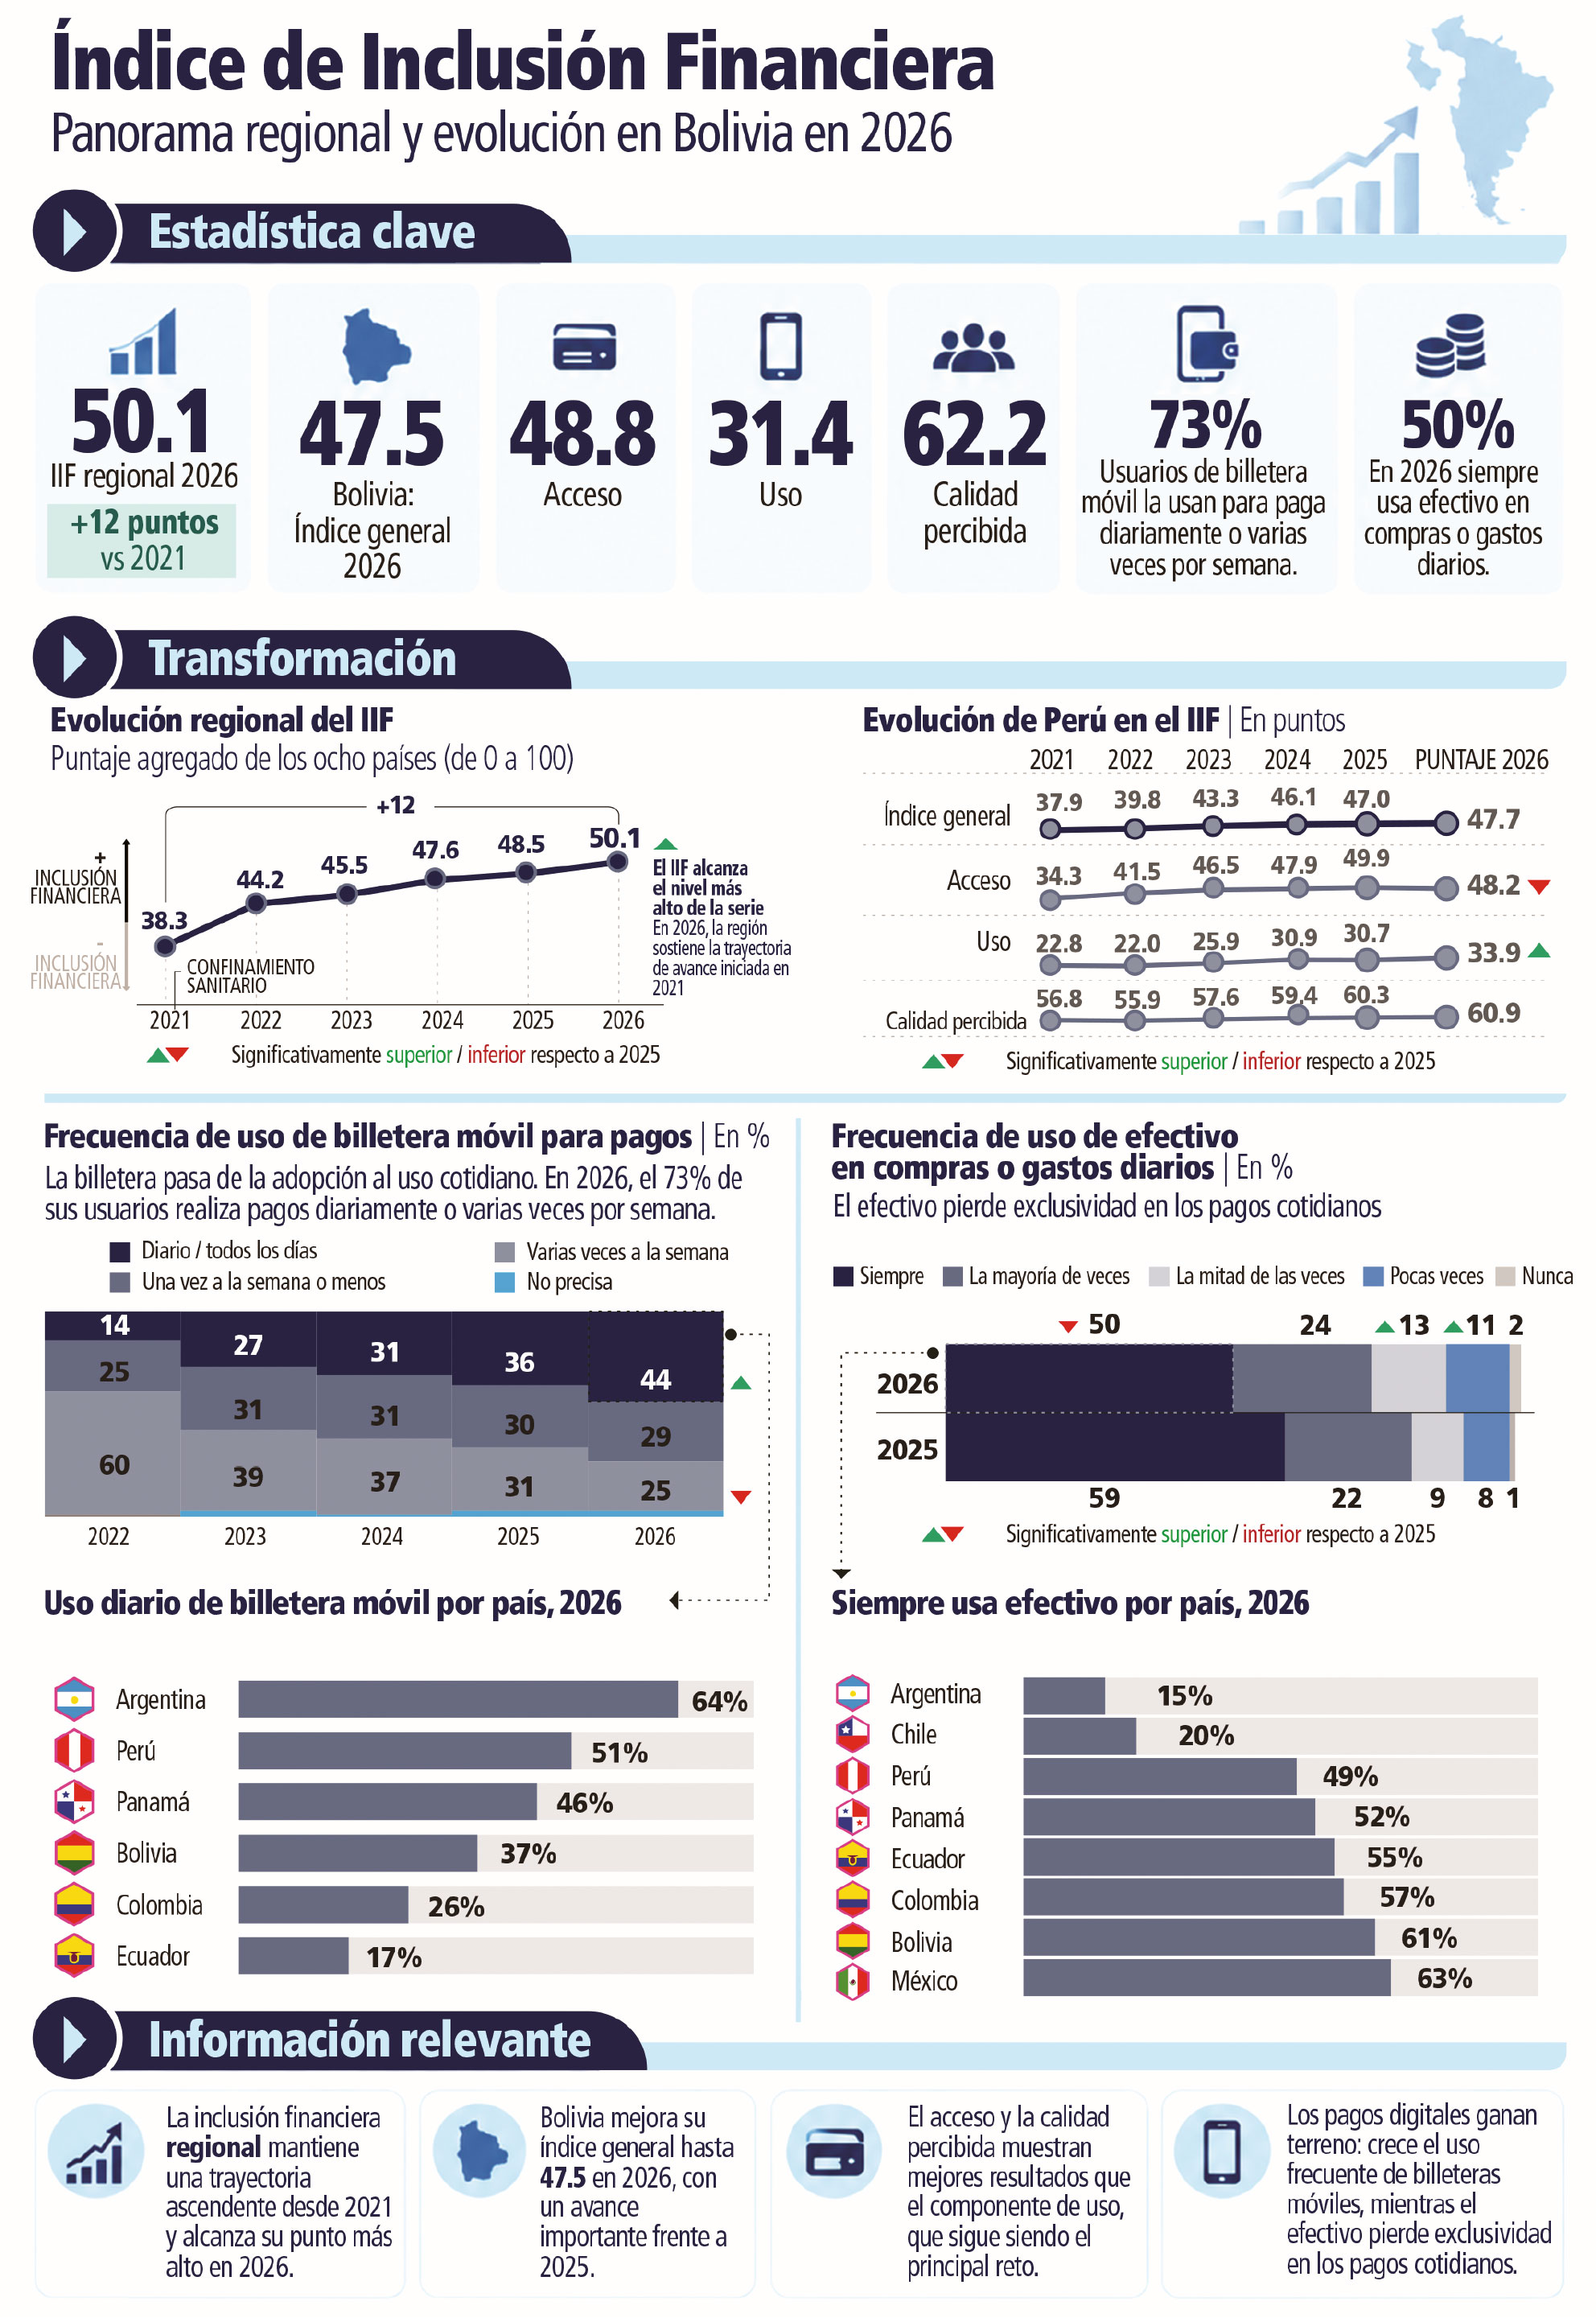
La inclusión financiera en Bolivia registró un avance significativo en 2026. El país alcanzó 47,5 puntos sobre 100 en el Índice de Inclusión Financiera (IIF) de Credicorp, su mejor resultado desde que comenzó esta medición en 2021. El progreso estuvo acompañado por avances en las tres dimensiones que componen el índice: Acceso, Uso y Calidad percibida, con un protagonismo creciente de los medios de pago digitales.
Uno de los principales motores de la inclusión financiera en Bolivia es la expansión de las billeteras móviles y las aplicaciones de pagos digitales. Según el informe, el 58% de los bolivianos cuenta con este tipo de herramientas, nueve puntos porcentuales por encima del promedio regional, que alcanza el 49% (ver infografía).
Para Jorge Arrunátegui, gerente de Sostenibilidad del BCP, el avance de Bolivia responde, en buena medida, a la mayor adopción y confianza en los canales digitales. “En Bolivia hay una diversidad muy grande de billeteras digitales. Es muy común en el transporte público, en el comercio ambulante y en cualquier establecimiento pagar con QR. Esa cotidianidad se ve reflejada en la mejora del índice”, señaló.
Arrunátegui considera que estas herramientas tienen un potencial particular en economías con elevados niveles de informalidad, porque reducen las barreras para ingresar al sistema financiero. Al estar disponibles desde un teléfono celular, facilitan que personas que no necesariamente operan con la banca puedan realizar pagos, recibir ingresos y efectuar transferencias.
El ejecutivo subrayó que las transacciones digitales dejan rastros que permiten conocer los patrones de ingresos y gastos de los usuarios. “Esas huellas van construyendo tu historia financiera. Con esa información, eventualmente, se pueden ofrecer préstamos y otros productos de ahorro”, afirmó.
Destacó que, en Perú, Yape ha evolucionado hacia una plataforma con distintas funcionalidades y que ha otorgado 6,1 millones de créditos a través de su estrategia digital; de ese total, alrededor de 2,1 millones correspondieron a personas que no habían tenido acceso a un crédito anteriormente.
La experiencia muestra que la digitalización puede ir más allá de facilitar pagos y transferencias: también puede contribuir a incorporar a nuevos usuarios al mercado crediticio y avanzar hacia una inclusión financiera más integral.
En el siguiente enlace puedes ver la Edición #69 que presenta el siguiente contenido de valor en negocios y finanzas: https://www.calameo.com/read/006889564ceb08a29780b