
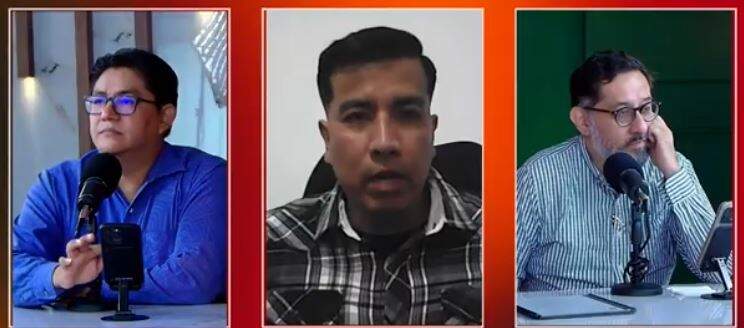
La reciente intervención del Banco Central de Bolivia (BCB) en el mercado cambiario y la aplicación de políticas monetarias restrictivas han logrado desacelerar temporalmente el dólar paralelo y contener las expectativas inflacionarias; sin embargo, no representan una solución estructural a la crisis económica. Así lo evaluó el economista Luis Fernando Romero en entrevista con el programa Factor K, transmitido por Economy Streaming Network (ESN).
Para el especialista, el descenso del tipo de cambio en el mercado informal —que pasó en pocos días de Bs 12,64 a Bs 10,15 por dólar— responde a una oferta «artificial» sustentada por la inyección puntual de divisas desde el ente emisor a las entidades financieras.
“No hemos resuelto para nada la crisis cambiaria ni la falta de dólares. Bolivia es un país en recesión, poco atractivo para la llegada de capitales, que produce pocos dólares. Estamos aplicando medidas paliativas con intervención del Estado, pero si no se genera certidumbre de fondo, el mercado volverá a presionar al alza”, advirtió Romero.
Riesgo en los créditos por el encaje legal del 3%
Respecto a la disposición que fija un 3% de reserva monetaria restringida para los depósitos del sistema financiero —medida explicada por Asobán como un mecanismo para contraer liquidez y mitigar la inflación—, el economista sostuvo que su efecto en el índice de precios al consumidor será acotado.
“Si creemos que solo por quitar dinero del sistema financiero la gente va a dejar de comprar dólares o bajará la inflación, nos estamos engañando”, afirmó.
Según el análisis de Romero, la medida conlleva un costo financiero directo: al drenar liquidez de la banca, se corre el riesgo de encarecer o restringir la otorgación de créditos para operaciones comerciales, consumo e inversión del sector privado, desacelerando aún más la actividad económica del país.
Recibe las noticias más relevantes por WhatsApp
Retiro de divisas a paso de tortuga
Sobre la decisión del Gobierno de habilitar el retiro paulatino de ahorros en dólares en la banca (hasta un techo de $us 8.000), Romero calificó la medida como un proceso lento y parcial.
Aclaró que el hecho de que un porcentaje importante de depósitos no haya sido retirado de forma masiva no necesariamente refleja un retorno pleno de la confianza, sino que responde en gran medida a la conducta de ahorristas particulares o jubilados que prefieren mantener la liquidez en custodia por razones de seguridad doméstica. Los actores empresariales y el sector comercio, por el contrario, requieren flujo constante de divisas para sus operaciones de importación y pago de insumos.
El "dragón de tres cabezas" para la gestión económica
Consultado sobre las tareas urgentes que debe afrontar el Ministerio de Economía, el analista resumió los principales desafíos en un "dragón de tres cabezas" que la administración gubernamental debe estabilizar:
Abastecimiento continuo de combustibles: Resolver la iliquidez que impide la importación regular de carburantes y evaluar la sostenibilidad de los subsidios.
Estabilidad del mercado cambiario: Implementar mecanismos transparentes y de mercado, como bandas cambiarias o el retorno formal del bolsín, que brinden previsibilidad al sector privado.
Control inflacionario y reducción del déficit fiscal: Frenar el gasto público, reestructurar o suspender el financiamiento a empresas estatales deficitarias y aliviar la presión sobre la masa salarial.
Romero concluyó señalando que el desempeño de la gestión fiscal se medirá a finales de año en función de las negociaciones que se sostengan con organismos internacionales como el FMI y de la capacidad del Ejecutivo para generar condiciones atractivas a la inversión privada nacional y extranjera.