
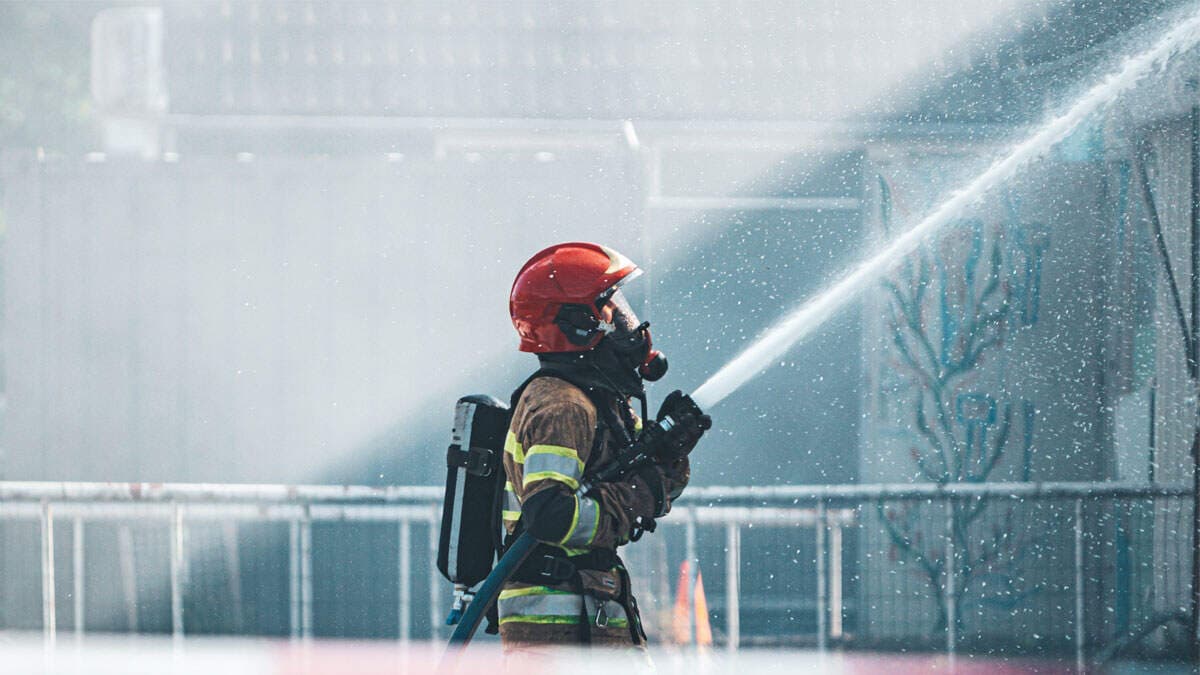
El patrimonio empresarial no se limita al inmueble donde funciona un negocio. Detrás de una planta, un comercio, un almacén o una empresa de servicios existe una estructura de activos, inversiones, procesos e ingresos cuya afectación puede poner en riesgo la continuidad de las operaciones. Un incendio es uno de los eventos capaces de concentrar ese impacto en cuestión de minutos.
Por ello, la gestión de riesgos patrimoniales está ampliando su alcance. Nacional Seguros, CONSEGSA, Alianza Seguros, Seguros y Reaseguros Mercantil Santa Cruz, CORRESUR y BISA Seguros coinciden en que la protección debe comenzar antes de contratar una póliza y partir de una evaluación que permita identificar qué bienes son realmente críticos, cuánto costaría reponerlos y qué consecuencias tendría una paralización.
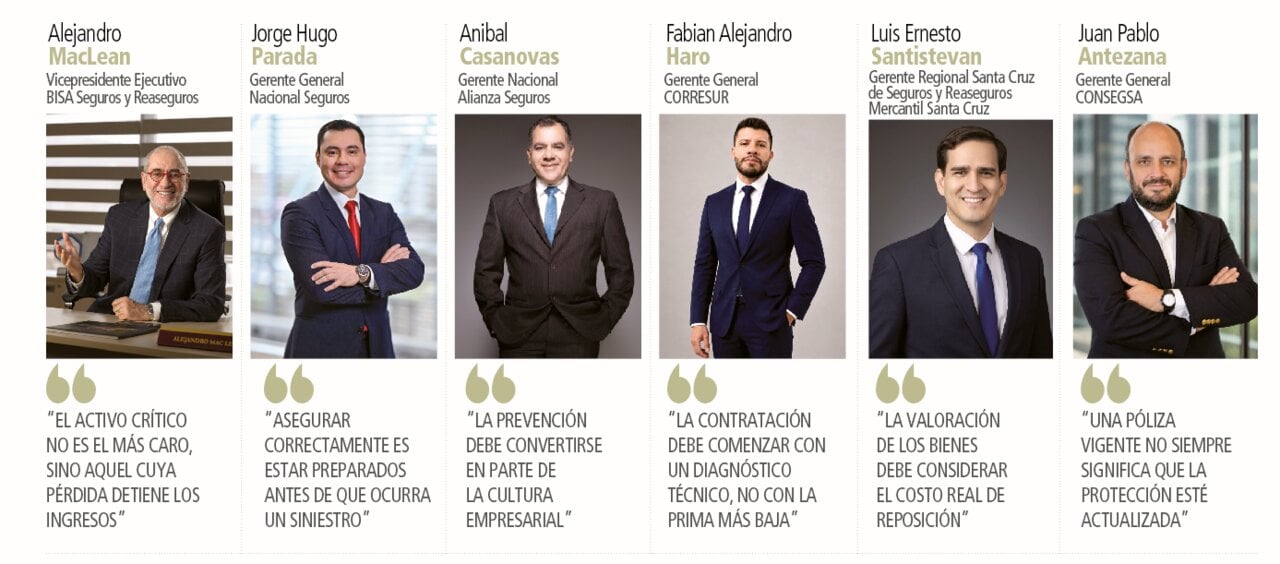
La primera recomendación es mirar el patrimonio de manera integral. Para Jorge Hugo Parada Méndez, gerente general de Nacional Seguros, una empresa debe considerar edificaciones, maquinaria, equipos, mobiliario, instalaciones, inventarios y mercadería, pero también su capacidad de continuar generando ingresos después de un siniestro.
“El patrimonio empresarial es el resultado de años de esfuerzo, inversión y trabajo. Asegurarlo correctamente no significa esperar que ocurra un siniestro; significa estar preparados”, sostuvo Parada Méndez.
El activo más importante no siempre es el más caro
La valoración de los bienes aparece como uno de los puntos centrales para evitar brechas de protección. Las empresas incorporan maquinaria, amplían instalaciones, incrementan inventarios y modifican sus procesos, mientras que los valores asegurados pueden permanecer sin actualización.
Luis Ernesto Santistevan Arteaga, gerente regional Santa Cruz de Seguros y Reaseguros Mercantil Santa Cruz, señala que la valoración no debería sustentarse únicamente en registros contables o estimaciones generales. Según explicó, deben considerarse factores como el costo de reposición, las características técnicas, la antigüedad, las condiciones del mercado y los costos asociados a la reconstrucción, reparación o reemplazo.
Desde CONSEGSA, su gerente general, Juan Pablo Antezana, identifica el infraseguro como una de las brechas que pueden aparecer con el tiempo. Una póliza vigente no necesariamente significa que la protección continúe correspondiendo a la realidad del negocio, especialmente cuando los valores de los activos han cambiado.
Aníbal Casanovas, vocero de Alianza Seguros, también plantea la necesidad de mantener un inventario actualizado y revisar periódicamente las sumas aseguradas. La empresa puede incorporar equipos, ampliar instalaciones o aumentar sus existencias, modificaciones que deben reflejarse en la estrategia de aseguramiento.
Para BISA Seguros, el criterio para determinar qué debe protegerse no es solamente contable. Alejandro MacLean Céspedes, vicepresidente ejecutivo de BISA Seguros y Reaseguros S.A., sostiene que un activo crítico es aquel cuya pérdida puede detener la generación de ingresos, incluso si su valor económico es menor frente al resto del patrimonio.
Un transformador, una caldera, una máquina especializada o incluso determinados sistemas tecnológicos pueden representar una parte relativamente pequeña del activo fijo, pero convertirse en un punto de interrupción para toda la operación.
Cuando el daño físico también golpea los ingresos
El incendio puede terminar mucho después de que las llamas sean controladas. La reconstrucción de una instalación, la reposición de una máquina o la recuperación de un inventario pueden requerir meses, mientras los ingresos disminuyen y algunos gastos continúan.
Salarios, alquileres, servicios y obligaciones financieras pueden mantenerse durante una paralización, generando presión sobre el flujo de caja. A ello se suma la posibilidad de perder clientes o participación de mercado mientras la empresa recupera su capacidad productiva.
Por eso, las fuentes consultadas coinciden en que la protección patrimonial debe contemplar las consecuencias económicas de una interrupción. Santistevan Arteaga explica que las coberturas de interrupción de negocios o lucro cesante buscan mitigar precisamente ese riesgo, complementando la protección de los activos físicos.
BISA Seguros identifica la cobertura de Pérdida de Beneficios como un componente relevante en este escenario. Mac Lean Céspedes advierte que el período de indemnización debe guardar relación con el tiempo que realmente puede demandar la reposición de los activos y la recuperación de las ventas.
La lógica también es compartida por CONSEGSA. Antezana señala que una empresa puede tener asegurada su maquinaria y, pese a ello, enfrentar dificultades si la reposición demora varios meses y durante ese período no puede producir. Por ello, el análisis debe incorporar cuánto tiempo podría permanecer paralizado el negocio y cuál sería el impacto económico.
Prevención. El seguro constituye una herramienta de transferencia del riesgo, pero no reemplaza las medidas destinadas a prevenir un siniestro o reducir su magnitud.
Recibe las noticias más relevantes por WhatsApp
Prevención antes que reacción
El seguro constituye una herramienta de transferencia del riesgo, pero no reemplaza las medidas destinadas a prevenir un siniestro o reducir su magnitud.
Las recomendaciones abarcan desde el mantenimiento preventivo de instalaciones eléctricas y maquinaria hasta sistemas de detección y extinción de incendios, controles de almacenamiento, capacitación del personal, rutas de evacuación, protocolos de emergencia y simulacros.
Desde CONSEGSA, Antezana destaca que una evaluación de riesgos debe realizarse sobre las instalaciones y los procesos reales de la empresa, porque algunas vulnerabilidades no aparecen en una póliza ni en un inventario. Entre los factores que pueden elevar la exposición menciona instalaciones eléctricas antiguas o sobrecargadas, conexiones improvisadas, almacenamiento inadecuado de materiales inflamables y sistemas de detección o extinción insuficientes.
BISA Seguros incorpora además aspectos como la termografía periódica de instalaciones eléctricas, permisos de trabajo para actividades como soldadura, oxicorte y esmerilado, sectorización de áreas, orden y limpieza, brigadas entrenadas y simulacros. La entidad también vincula la ciberseguridad con la prevención.
Alianza Seguros, por su parte, plantea que la prevención debe convertirse en parte de la cultura empresarial, mediante mantenimiento, sistemas adecuados de protección, organización de áreas de trabajo y almacenamiento, capacitación y protocolos de emergencia.
Las brechas que pueden quedar fuera de la póliza
Otro de los puntos señalados por las fuentes es la necesidad de revisar qué cubre realmente una póliza. Deducibles, límites, sublímites y exclusiones determinan el alcance efectivo de la protección y, por ello, deberían ser conocidos antes de contratar.
CORRESUR, a través de su gerente general, Fabián Alejandro Haro Maldonado, identifica entre las brechas que encuentran en las empresas el infraseguro, la ausencia de cobertura para lucro cesante, los sublímites y exclusiones, el incumplimiento de determinadas garantías de seguridad y la falta de protección frente a riesgos digitales o mercadería en tránsito.
El corredor también plantea que la contratación debería comenzar con un diagnóstico técnico y no con la búsqueda de la prima más baja. Su función, según explicó, consiste en identificar las exposiciones, traducirlas en necesidades de cobertura y comparar alternativas del mercado de acuerdo con el perfil de cada empresa.
En ese proceso, la revisión periódica adquiere relevancia. CONSEGSA recomienda hacerlo al menos una vez al año y cada vez que exista un cambio significativo, como la incorporación de maquinaria, ampliaciones, aumento de inventarios o modificación de procesos.
BISA Seguros plantea incluso que la actualización debería producirse ante cada hito que modifique el perfil de riesgo. Una nueva planta, un almacén, maquinaria adicional, cambios en rutas o una migración tecnológica pueden requerir ajustes en las coberturas.
Del patrimonio a la resiliencia empresarial
La evolución de la gestión de riesgos lleva a considerar también exposiciones que trascienden los bienes físicos. BISA Seguros señala entre los riesgos actuales la interrupción de operaciones, eventos de la naturaleza, ciberriesgos con posibles efectos físicos, responsabilidad civil y la erosión de las sumas aseguradas ante cambios en los costos de reposición.
Mac Lean Céspedes sostiene que la gestión de riesgos ha adquirido mayor presencia en las empresas, aunque de manera desigual, y atribuye parte de esta evolución a eventos climáticos, interrupciones en cadenas de suministro y nuevos riesgos tecnológicos.
El desafío, en este contexto, consiste en que el programa de seguros evolucione junto con la empresa. La revisión de activos, valores de reposición, procesos críticos, proveedores, tecnología, personas clave y responsabilidades frente a terceros permite identificar las áreas que requieren protección y aquellas que pueden ser gestionadas mediante prevención o retención propia.
La protección patrimonial, bajo este enfoque, comienza mucho antes de que ocurra un siniestro: conociendo los riesgos, reduciendo las vulnerabilidades, actualizando los valores y definiendo cómo responderá la empresa si una parte crítica de su operación deja de funcionar. El objetivo no es solo recuperar un inmueble, una máquina o un inventario, sino preservar la capacidad del negocio para volver a operar y seguir generando ingresos.
En el siguiente enlace puedes ver la Edición #67, que presenta el siguiente contenido de valor en negocios y finanzas:https://www.calameo.com/read/006889564d8a583fb9fe4
Suscríbete al canal de Economy en WhatsApp
El desafío de vender seguros a una generación que busca confianza